בקצרה: ניהול משברים בתהליך המשכנתא הוא המבחן האמיתי שלכם כיועצים עצמאיים. מאמר זה מפרט עקרונות מקצועיים להתמודדות עם משברי ליבה — כגון פערים בשמאות, עיכובים ביורוקרטיים מול עורכי דין והפתעות אשראי של הרגע האחרון — במטרה להציל עסקאות מורכבות ולספק ללקוחות אי של שקט נפשי דווקא כשהם הכי זקוקים לו.
אחד הרגעים המכוננים ביותר בחייו של כל יועץ משכנתאות בתחילת דרכו מתרחש ביום שבו העסקה הראשונה שלו נתקעת. בכיתת הלימוד, או בתרחישים התיאורטיים שאנחנו מתרגלים, התהליך נראה פעמים רבות ליניארי וברור: פוגשים לקוח, מאפיינים צרכים, מגישים בקשה, מקבלים אישור עקרוני, חותמים, והכסף עובר. אך המציאות של שוק הנדל"ן והאשראי הישראלי רחוקה מלהיות סטרילית.
כמי שמלווה מדי יום, מטעם צוות המומחים של BearTech Academy (ואני, יוליה זורובסקי, בראשם), יועצים שעשו הסבת מקצוע ויוצאים לשטח, אני רואה את רגעי החרדה הללו שוב ושוב. הטלפון מהשמאי שמבשר על הערכת חסר, המייל מהבנק שמודיע על הקפאת האישור העקרוני בגלל נתון אשראי שהתגלה לפתע, או עורך הדין של המוכר שמאיים בהפרת חוזה בגלל עיכוב בהעברת הכספים.
דווקא ברגעים הללו נמדד הערך האמיתי שלכם. לקוחות לא משלמים לכם שכר טרחה רק כדי שתדפיסו להם ריביות מהמחשב; הם משלמים לכם כדי שתהיו המבוגר האחראי, הנווט המיומן שיודע להוציא את הספינה מחוף מבטחים, אבל גם — ובעיקר — יודע להשתלט על ההגה כשהים סוער. במאמר זה נצלול לעומק האנטומיה של משברים בתהליך המשכנתא, ונלמד כיצד לנהל אותם במקצועיות, בקור רוח וביעילות.
שינוי התפיסה: מ"ממלא טפסים" ל"מנהל משברים"
כאשר אתם עושים הסבת מקצוע לייעוץ משכנתאות ופותחים עסק עצמאי, הנטייה הטבעית היא לקוות ל"תיקים קלים". לקוחות עם הון עצמי גבוה, היסטוריית אשראי ללא רבב ונכס סטנדרטי. אך המציאות היא שהתיקים הקלים הולכים ומתמעטים, ומרבית הלקוחות שפונים לייעוץ פרטי עושים זאת כי הם חשים מורכבות כלשהי, או משום שהם זקוקים ליד מכוונת.
ניהול משברים דורש בראש ובראשונה חוסן פסיכולוגי. משבר בעסקה אינו מעיד על כך שאתם יועצים גרועים (אלא אם כן התעלמתם מנורות אזהרה בוהקות). משברים הם חלק אינהרנטי מעבודה מול מערכות ביורוקרטיות גדולות, רגולציה נוקשה ואנשים שלעיתים שוכחים לדווח על פרטים מהותיים. הכלל הראשון בניהול משבר הוא עיקרון ה"ברבור": מעל פני המים, מול הלקוח והמערכת, אתם חייבים לשדר קור רוח, יציבות ושליטה מוחלטת בסיטואציה. מתחת לפני המים, אתם יכולים לדווש במרץ, להתייעץ עם קולגות, לחקור רגולציות ולהפוך עולמות כדי למצוא פתרון. הלקוח לעולם אינו אמור לחוות את הלחץ שלכם.
רפואה מונעת: זיהוי מוקשים בשלב התחקור
הדרך הטובה ביותר לנהל משבר היא למנוע אותו. מרבית המשברים שמתפוצצים בשלבים המאוחרים של העסקה יכלו להתגלות הרבה קודם לכן לו בוצע תחקור יסודי ואמיץ. יועץ מקצועי יודע לחפש את הבעיות כשללקוח עוד יש מרחב תמרון.
1. קריאה ביקורתית של נתוני אשראי
אל תסתפקו לעולם באמירה של הלקוח "הכל אצלי בסדר, מעולם לא חזר לי צ'ק". לקוחות רבים פשוט לא זוכרים, או מדחיקים, אירועים פיננסיים שליליים. הם עשויים לשכוח הלוואה קטנה שלקחו בחברת כרטיסי אשראי, או התראה לפני נקיטת הליכים מול חברת תקשורת שהתגלגלה לרישום שלילי. כיועצים, עליכם לדרוש את כל המידע המקדים, לנתח אותו לעומק ולזהות מגמות לפני שהתיק מוגש לבנק. אם יש בעיה, מוטב להציף אותה מראש מול הלקוח ולהכין אסטרטגיית פעולה מול הבנק, מאשר שהבנקאי יגלה אותה ויפסול את התיק בשלב קריטי.
2. אבחון רגישויות בנכס
משברים רבים נובעים מבעיות משפטיות או תכנוניות בנכס עצמו. האם הבית רשום כהלכה? האם יש הערות אזהרה חריגות? האם מדובר בנכס שיש עליו חריגות בניה משמעותיות? יועץ משכנתאות אינו עורך דין או שמאי, אך הוא חייב לדעת לזהות "דגלים אדומים" בנסח הטאבו ולדרוש התייחסות מקצועית של עורך הדין המלווה את העסקה לפני שהלקוח חותם על חוזה רכישה מתחייב. ייעוץ לשמאות מוקדמת בנכסים פרטיים או מורכבים הוא כלי מניעתי ראשון במעלה.
משבר מס' 1: שמאות נמוכה ממחיר החוזה
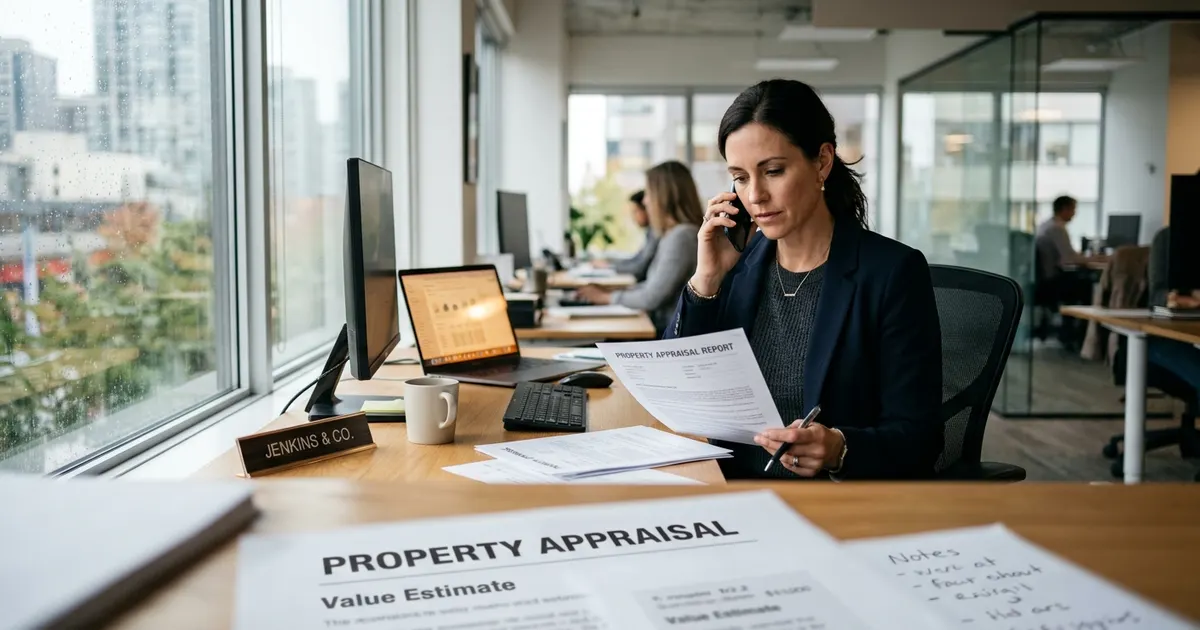
אחד המשברים הנפוצים והמלחיצים ביותר מתרחש לאחר החתימה על חוזה הרכישה. הלקוח כבר התחייב, שילם מקדמה, ואז מגיע השמאי מטעם הבנק וקובע כי שווי הנכס נמוך משמעותית מהמחיר שסוכם בחוזה. מכיוון שהבנק גוזר את אחוז המימון (למשל, שיעור המימון המקסימלי המותר) מהסכום הנמוך מבין השניים (מחיר החוזה או השמאות), המשמעות היא פער תזרימי שהלקוח חייב להשלים מכיסו.
איך מנהלים את המשבר?
- בלימת זעזועים והרגעת הלקוח: בשלב הראשון, הלקוח צפוי להיכנס לפאניקה. תפקידכם הוא להסביר את הסיטואציה בצורה פשוטה, להראות שהפער הוא לרוב פתיר, ולפרוש את האפשרויות. חשוב להבהיר שזהו מצב מוכר בשוק ושהוא ניתן לניהול.
- מיפוי מקורות הון חלופיים: עליכם לחזור לשולחן השרטוטים הפיננסי. האם ללקוח יש קרן השתלמות נזילה שניתן למנף? האם יש קרובי משפחה שיכולים לסייע בהלוואת גישור קצרת טווח? האם ניתן לקחת הלוואה משלימה (בכפוף למגבלות הרגולציה על יחס ההחזר)?
- בחינת אופציית ערעור (השגה) על השמאות: במקרים מסוימים, אם השמאי החסיר נתונים מהותיים או התעלם מעסקאות השוואה רלוונטיות באותו רחוב, ניתן להגיש השגה. זוהי פעולה מורכבת שדורשת עבודת הכנה יסודית, הבנה בשמאות ושיתוף פעולה מצד המוכרים ועורכי הדין, אך היא יכולה להציל את העסקה. עם זאת, חשוב לנהל את ציפיות הלקוח ולהסביר שסיכויי ההצלחה של ערעור אינם מובטחים.
- שינוי תמהיל ומינוף נכס קיים: אם מדובר במשפרי דיור שיש בבעלותם נכס נוסף (אפילו אם הוא מיועד למכירה), ניתן לבחון משיכת הון דרך מישכון הנכס הקיים כדי לגשר על הפער התזרימי שנוצר בשל השמאות הנמוכה בנכס הנרכש.
משבר מס' 2: "הפתעות אשראי" ברגע האחרון
אתם עובדים על התיק כבר שבועות. השגתם אישור עקרוני מצוין, השמאות עברה בהצלחה, ועכשיו אתם ממתינים לאישור הסופי לחתימות. פתאום, טלפון מהבנקאי: "החתם עצר את התיק. חזר ללקוח צ'ק אתמול", או "התגלה מידע על פסק דין שהלקוח לא דיווח עליו". זהו רגע שבו האמון בין הבנק ללקוח נסדק, ותפקידכם כיועצים הוא לבנות את הגשר מחדש.
איך מתמודדים מול החיתום?
כאשר צצה בעיית אשראי מפתיעה, האינסטינקט של מתחילים הוא לכעוס על הלקוח או להיכנס למגננה מול הבנק. המקצוענים פועלים אחרת. חתם אשראי בבנק אינו מחפש להכשיל עסקאות; הוא מחפש ודאות והפחתת סיכונים.
- תחקור מהיר ומדויק: צרו קשר עם הלקוח מיד והבינו מה בדיוק קרה. למה הצ'ק חזר? האם זו טעות אנוש (למשל, הלקוח העביר כסף מחשבון אחר באיחור של יום), או שמדובר בבעיה תזרימית עמוקה? בקשו אסמכתאות שמגבות את ההסבר של הלקוח.
- שקיפות וכתיבת מכתב הסבר קוהרנטי: אל תנסו לטייח. פנו לגורם המאשר בבנק (דרך הבנקאי או מנהל הסניף) עם מסמך ברור שמסביר את מהות התקלה, מספק הקשר (קונטקסט) רחב, ומציג את הפתרון שהלקוח יישם כדי לוודא שהדבר לא יחזור על עצמו.
- הדגשת היציבות המערכתית: השתמשו בנתונים חיוביים אחרים בתיק כדי לאזן את התמונה. אם ללקוח יש ותק תעסוקתי של עשור באותו מקום עבודה וחסכונות קבועים, הדגישו זאת כדי להראות שהתקלה הנקודתית אינה מעידה על הכלל.
משבר מס' 3: שעון החול והעיכוב הביורוקרטי
פעמים רבות, המשבר אינו נובע מבעיה פיננסית או תכנונית, אלא פשוט מקצב העבודה של המערכת. החוזה מחייב את הלקוח להעביר תשלום גדול למוכר ביום חמישי, אבל הבנק קורס תחת עומס בקשות, והתיק תקוע בתור לביקורת בטחונות.
הסכנה כאן היא כפולה: גם תסכול עצום של הלקוח, וגם חשיפה משפטית לתביעה בגין הפרת חוזה מצד המוכר.
פעולות המנע והחילוץ:
- תכנון זמנים ריאלי (Buffer Zones): משבר זה נמנע מראש על ידי תכנון נכון. כיועצים, עליכם להנחות את הלקוחות (ולעיתים את עורכי הדין שלהם) לא להתחייב ללוחות זמנים קצרים מדי. תמיד יש לקחת בחשבון ימי חג, עומסים בבנקים ועיכובים בהנפקת אישורים מרשויות.
- תקשורת שקופה מול כלל הגורמים: ברגע שאתם מזהים פוטנציאל לעיכוב, אל תחכו לדקה התשעים. עדכנו את הלקוח, את עורך הדין של הלקוח, ובאמצעותו — את הצד של המוכר. ברגע שמוכר מבין שהעיכוב נובע מהליך פרוצדורלי רגיל בבנק ולא מחוסר יכולת כלכלית של הקונה, הוא לרוב ייטה לגלות הבנה ולהסכים להארכה של מספר ימים ללא סנקציות, במיוחד אם התקשורת נעשית בצורה מכובדת ושקופה.
- אסקלציה מקצועית בבנק: במקרי קיצון, דעו למי לפנות. בניית מערכת יחסים מקצועית ארוכת טווח עם מנהלי סניפים ומנהלי משכנתאות מאפשרת לכם לבקש תיעדוף למקרי חירום אמיתיים. אל תנצלו את הקלף הזה לכל תיק, אלא רק כשיש סכנה ממשית להפרת חוזה.
אמנות העברת החדשות הרעות
אחד הכלים החשובים ביותר בארגז הכלים שלכם הוא היכולת לנהל את התקשורת מול הלקוח בזמן משבר. כיצד מתקשרים ללקוח כדי להודיע לו שהבנק דחה את הבקשה, או שהשמאות חסרה ב-200,000 שקלים?
הכלל המנחה הוא: לעולם אל תתקשרו עם בעיה בלבד; התקשרו עם בעיה ושתי חלופות לפתרון.
במקום לומר: "יש לנו בעיה ענקית, השמאות יצאה נמוכה ואין לי מושג מה לעשות, מאיפה תביא כסף?" אמרו: "שלום דני, קיבלנו את הדוח של השמאי. ההערכה שלו נמוכה במעט ממה שציפינו, וזה יוצר פער תזרימי מסוים. זה מצב נפוץ בשוק הנוכחי, וכבר בניתי לנו שלוש דרכי פעולה אפשריות כדי לגשר על הפער הזה מבלי לפגוע בעסקה. בוא נשב ונעבור עליהן."
השינוי ברטוריקה הוא קריטי. הלקוח שומע שיש אתגר, אבל הוא גם שומע שהקברניט של הספינה מחזיק בהגה בביטחון ויודע לאן לנווט.
תחקיר לאחר משבר (Post-Crisis Debrief)
משברים הם בית הספר הטוב ביותר ליועצי משכנתאות. לאחר שהמשבר נפתר והעסקה נסגרה (או במקרים נדירים — נפלה), קחו לעצמכם זמן לתחקיר עצמי. מה יכולתם לעשות אחרת בשלב אפיון הצרכים? אילו שאלות לא שאלתם את הלקוח בפגישה הראשונה? האם סמכתם יותר מדי על מילה של גורם שלישי מבלי לוודא במסמכים?
עדכנו את צ'ק-ליסט העבודה שלכם בהתאם למסקנות. יועץ מקצועי בונה את המומחיות שלו על בסיס הטעויות והתקלות שהוא חווה ומתקן. עם הזמן, המערכת שתבנו תהיה כה חזקה, שמשברים פוטנציאליים יזוהו וינוטרלו הרבה לפני שהם מתפתחים לכדי איום על העסקה.
שאלות ותשובות
האם בנק יכול לבטל אישור עקרוני שכבר ניתן ללקוח?
כן. אישור עקרוני מותנה בנכונות הנתונים שהוצגו לבנק ובתוקף של האישור (לרוב משתנה בהתאם לרגולציה ולמדיניות הבנק). אם מתגלה שינוי מהותי במצבו הפיננסי של הלקוח (למשל, איבוד מקום עבודה, לקיחת הלוואה חדשה וגדולה שלא דווחה, או שינוי משמעותי בדירוג האשראי), הבנק שומר לעצמו את הזכות לבחון מחדש או לבטל את האישור לפני החתימה על החוזה ההלוואה.
כיצד עליי לפעול אם מוכר הדירה מאיים בתביעה בשל עיכוב של הבנק שלי?
הצעד הראשון הוא להרגיע את הרוחות ולערב באופן מיידי את עורכי הדין של שני הצדדים. פעמים רבות, עורך הדין של הלקוח יכול להציג למוכר אסמכתאות מהבנק (כגון אישור שהתיק נמצא בשלבי ביצוע סופיים) שיוכיחו תום לב וימנעו נקיטת הליכים. מניעה היא תמיד עדיפה — יש לוודא שהחוזה כולל סעיפי "גרייס" (ימי חסד) במקרה של עיכובים שאינם תלויים בקונה.
האם כדאי לי לקחת על עצמי טיפול בתיק שאני מזהה מראש כבעל סיכון גבוה למשבר?
כן, בתנאי שאתם פועלים בשקיפות מלאה. אם אתם מזהים תיק עם בעיות אשראי מורכבות או נכס בעייתי, הבהירו ללקוח מראש (ובכתב) את רמת הסיכון, את ההשלכות האפשריות ואת העובדה שייתכן שהבקשה תסורב. ניהול ציפיות קפדני ימנע תסכול עתידי ויגן עליכם מבחינה מקצועית.
הלקוח הסתיר ממני מידע קריטי שגרם לנפילת התיק. איך ממשיכים מכאן?
זהו מצב מתסכל אך מוכר. במקרה כזה, חשוב לקיים שיחת הבהרה עם הלקוח. הסבירו בצורה עניינית ומקצועית שהיכולת שלכם לעזור תלויה באמון ושקיפות מלאה. אם הלקוח מבין את טעותו ומוכן לשתף פעולה בצורה מלאה בהמשך, ניתן לנסות לארגן את התיק מחדש. אם אין שיתוף פעולה או אמון, ייתכן שעדיף להיפרד לשלום למען היושרה המקצועית שלכם.