בקצרה: ניהול לידים נכון בייעוץ משכנתאות אינו מסתכם בתגובה מהירה לפנייה הראשונית, אלא דורש בניית תהליך שיטתי של פולו-אפ, יצירת ערך מתמשך, ושימוש במערכת ניהול לקוחות (CRM) כדי לוודא שאף מתעניין לא הולך לאיבוד בדרך לחתימה.
אחד האתגרים הגדולים ביותר עבור יועצי משכנתאות בתחילת דרכם אינו בהכרח ייצור הלידים, אלא היכולת להמיר אותם. אתם עשויים להשקיע שעות בכתיבת פוסטים מבריקים, להוציא תקציבים על קידום ממומן, או לרקום רשת קשרים עם מתווכים שיפנו אליכם לקוחות. הטלפון מצלצל, הודעות הווטסאפ מגיעות, ואז... שקט. הלקוח "חושב על זה", הלקוח "בודק מול הבנק", והעסקה מתקררת ונעלמת. אנחנו בצוות BearTech רואים זאת שוב ושוב: המעבר מ'מתעניין' ל'לקוח משלם' הוא אזור הדמדומים שבו עסקים רבים מאבדים את פוטנציאל ההכנסה שלהם. המאמר הבא נועד לעשות סדר בשלב הקריטי הזה, ולצייד אתכם בכלים ובגישה הנכונה לניהול לידים, ביצוע פולו-אפ חכם והגדלת אחוזי ההמרה שלכם.
הפסיכולוגיה של הליד: מה באמת קורה בצד השני של המסך?
לפני שנדבר על טכניקות מכירה או מערכות טכנולוגיות, עלינו להבין את הפסיכולוגיה של הלקוח הפוטנציאלי. כאשר אדם פונה אליכם בנוגע למשכנתא, הוא לרוב נמצא באחת משתי נקודות קיצון רגשיות: שיא ההתרגשות (לקראת קניית נכס חלומותיו) או שיא החרדה (חשש מהתחייבות כלכלית אדירה, פחד מסירוב בנקאי, או לחץ לסגור חובות). המשכנתא עצמה אינה מוצר סקסי; היא התחייבות מאיימת וכבדה.
כאשר הלקוח משאיר לכם פרטים, הוא למעשה שולח אות מצוקה או בקשה למורה נבוכים. עם זאת, רמת הבשלות של אותו לקוח תלויה מאוד במקור שממנו הוא הגיע:
1. ליד אורגני מתוכן או מהמלצה (Warm/Hot Lead)
לקוחות שהגיעו אליכם בעקבות קריאת מאמר שלכם, צפייה בסרטון, או המלצה חמה מחבר שכבר ליוויתם. רמת האמון שלהם בכם כבר גבוהה יחסית. הם לא מחפשים רק "יועץ משכנתאות", הם מחפשים אתכם. ההמרה של לידים אלו היא הקלה ביותר, ותהליך הפולו-אפ כאן מתמקד בתיאום ציפיות והדגמת מקצועיות.
2. ליד משיתוף פעולה עסקי B2B (Warm Lead)
לקוחות שהופנו על ידי מתווך, עורך דין או רואה חשבון. הליד מגיע עם "הילת אמון" שהושאלה מהקולגה, אך עליכם להצדיק אותה במהירות. הלקוח מצפה לשירות ברמה גבוהה וזמינות מיידית, כי איש המקצוע האחר ערב לכם.
3. ליד מקמפיין ממומן (Cold Lead)
אלו הלידים המאתגרים ביותר. הם ראו מודעה, הקליקו, והשאירו פרטים. ייתכן שהם השאירו פרטים לעוד חמישה יועצים במקביל. רמת האמון שלהם אפסית, והם לרוב מונעים בשלב הראשון מחיפוש אחר "המחיר הזול ביותר" או "הריבית הטובה ביותר". כאן, מערך ניהול הלידים והפולו-אפ שלכם יעמוד למבחן האמיתי.
כלל הזהב של התגובה הראשונית – חלון ההזדמנויות
בסביבה התחרותית של ימינו, המהירות שבה אתם מגיבים לליד חדש היא קריטית. כאשר לקוח משאיר פרטים, הוא נמצא באותו רגע בלך-רוח של התעסקות במשכנתא. אם תחזרו אליו כעבור 24 שעות, ייתכן שהוא כבר בעבודה, עייף, מוסח דעת, או גרוע מכך – כבר שוחח עם יועץ אחר שהיה זריז מכם.
עם זאת, זמינות מיידית לא אומרת שעליכם לעזוב הכל ולהתקשר בכל רגע נתון. אם אתם באמצע פגישה עם לקוח קיים, הלקוח הקיים תמיד קודם. במקרים כאלה, הודעת ווטסאפ אוטומטית או אישית וקצרה יכולה לעשות פלאים: "שלום [שם], קיבלתי את פנייתך. אני כרגע בפגישת ייעוץ ולכן לא יכול לענות, אבל אשמח לחזור אליך היום בשעה 16:00 או מחר בבוקר. מה נוח לך יותר?"
הודעה כזו משיגה שלוש מטרות:
- היא קוטעת את חיפוש היועצים של הלקוח – הוא יודע שיש מענה.
- היא משדרת שאתם אנשי מקצוע עסוקים ומבוקשים (מה שמעלה את הערך שלכם).
- היא מעבירה את השליטה בלוח הזמנים אליכם, תוך מתן בחירה ללקוח.
לבנות את הזיכרון הארגוני שלכם: למה אתם חייבים CRM
הטעות הנפוצה ביותר של יועצי משכנתאות עצמאיים בתחילת דרכם היא ההסתמכות על פנקסים, פתקיות מסך (Sticky Notes) או הזיכרון האישי. "אני אזכור להתקשר למשה ביום שלישי אחרי שהוא יקבל אישור עקרוני", אומר לעצמו היועץ. ביום שלישי מגיעים שלושה לידים חדשים, לקוח ותיק חווה משבר מול השמאי, ומשה נשכח לחלוטין.
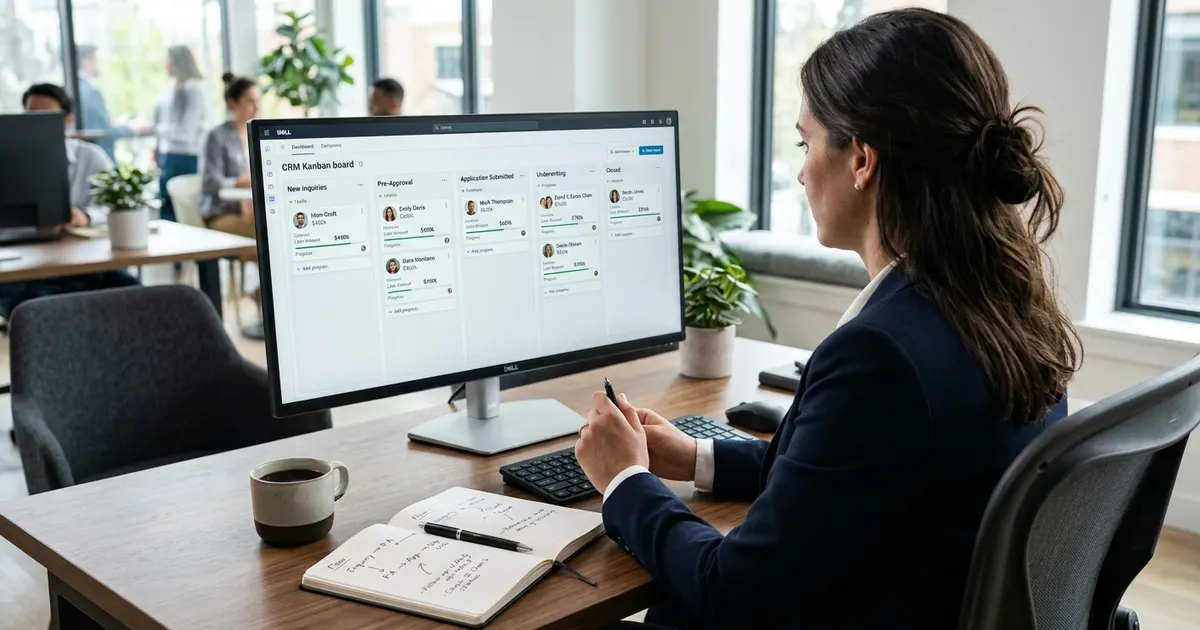
מערכת ניהול לקוחות (CRM - Customer Relationship Management) היא עמוד השדרה של העסק שלכם. מערכת כזו מאפשרת לכם לבנות "משפך" ברור שבו כל ליד מתקדם משלב לשלב, ולתזמן משימות (Tasks) שמבטיחות שאף אחד לא ייפול בין הכיסאות.
שלבי משפך המכירות הבסיסי ליועץ משכנתאות:
- ליד חדש (New): טרם נוצר קשר. המטרה: יצירת קשר ראשוני מהיר.
- ניסיון יצירת קשר (Attempted Contact): התקשרתם ולא הייתה תשובה. המטרה: תזמון פולו-אפ למועד אחר (בוקר מול ערב) ושליחת הודעה.
- בבירור צרכים (Qualifying): נוצר קשר, ואתם אוספים נתונים בסיסיים כדי להבין אם הלקוח רלוונטי ואם יש היתכנות לעסקה.
- נקבעה פגישה / שיחת עומק (Meeting Set): הלקוח הסכים לשלב הבא.
- נשלחה הצעת מחיר / חוזה (Proposal Sent): הלקוח קיבל את המידע על עלות השירות והתנאים. זהו השלב הרגיש ביותר הדורש מעקב צמוד.
- פולו-אפ ארוך טווח (Long-term Nurturing): הלקוח כרגע לא בשל (למשל, מחכה לזכייה במחיר למשתכן, או צריך לחסוך הון עצמי). אין לסגור את הליד, אלא להעביר למעקב לעוד מספר חודשים.
- הצלחה (Closed Won): הלקוח חתם ושילם מקדמה.
- הפסד (Closed Lost): הלקוח בחר ביועץ אחר, החליט לא לקנות נכס, או שסירב לבסוף. תמיד רשמו לעצמכם את סיבת ההפסד, זהו מידע יקר ערך לשיפור עתידי.
אומנות הפולו-אפ (Follow-Up): איך להישאר בתמונה בלי להיות נודניק
הגענו ללב העניין. רבים חוששים מביצוע פולו-אפ כי הם לא רוצים להיתפס כ"אנשי מכירות חלקלקים" או כנודניקים שמציקים ללקוח. הבעיה נובעת מכך שרוב הפולו-אפים מתבצעים בצורה של "בדיקת דופק".
פולו-אפ של בדיקת דופק נשמע כך: "היי דוד, רק רציתי לבדוק אם עברת על ההצעה שלי ואם החלטתם להתקדם?". הודעה כזו שמה את הלחץ על הלקוח, לא נותנת לו שום ערך מוסף, ודורשת ממנו לספק תשובות. הלקוחות, שמרגישים מותקפים, לרוב יסננו את ההודעה.
הגישה שאנחנו מלמדים מבוססת על פולו-אפ מבוסס-ערך (Value-Based Follow-Up). כפי שאני, יוליה זורובסקי, נוהגת לומר לתלמידים שלנו ב-BearTech: "הלקוח לא אומר לכם לא, הוא פשוט אומר שעוד לא נתתם לו מספיק ביטחון לקבל החלטה. הפולו-אפ נועד להעניק את הביטחון הזה."
דוגמאות לפולו-אפ מבוסס ערך:
- פולו-אפ מידע מאקרו-כלכלי: "היי דוד, אנחנו ממתינים להחלטתכם, אבל בינתיים יצא אתמול עדכון של בנק ישראל לגבי מדד המחירים לצרכן. הכנתי סיכום קצר של איך זה צפוי להשפיע על מסלולים צמודי מדד – חשבתי שזה יעזור לכם לקבל החלטה מושכלת יותר. מוזמנים לקרוא, אני כאן לכל שאלה."
- פולו-אפ מקרה בוחן (Case Study): "היי שרה, חשבתי עליכם היום. בדיוק סיימתי לטפל בתיק של זוג עם מצב דומה לשלכם (ללא פירוט שמות כמובן). הצלחנו למצוא פתרון יצירתי דרך משכון חלקי של נכס ההורים שחסך להם המון בירוקרטיה. כשתהיו מוכנים להתקדם, נשב ונראה אם המודל הזה מתאים גם לכם."
- פולו-אפ סדר וארגון: "היי משה, אני יודע ששלב קבלת ההחלטות הוא עמוס. הכנתי לכם צ'ק-ליסט קצר של המסמכים שבכל מקרה תצטרכו להכין, בין אם תחליטו לעבוד איתי, עם הבנק ישירות, או עם יועץ אחר. שיהיה לכם בהצלחה ונישאר בקשר!"
הודעות כאלו משדרות שאתם אנשי מקצוע רגועים, בטוחים בעצמם, שלא זקוקים לעסקה באופן נואש, אלא פשוט רוצים לעזור. הן שומרות אתכם בתודעה (Top of Mind) בצורה נעימה. אל תפחדו לשלוח פולו-אפ שני, שלישי ורביעי במרווחי זמן הולכים וגדלים. כל עוד אתם מספקים ערך, הלקוח יעריך את העקביות שלכם.
ניהול התנגדויות טרום-פגישה
חלק מניהול לידים נכון הוא סינון נכון. אינכם רוצים להגיע לפגישות שווא. עם זאת, התנגדויות שעולות בשיחת הטלפון הראשונה הן לרוב מסכי עשן שמסתירים פחד או חוסר הבנה. הנה כמה התנגדויות נפוצות בשלב הליד ואיך להתמודד איתן באופן עקרוני:
"אני רק עושה סקר שוק / בודק מחירים"
לקוח שמחפש רק מחיר הוא לקוח שלא מבין את הערך של הייעוץ. התשובה הרגילה תהיה לנסות לשכנע אותו שאתם שווים את הכסף. הגישה המקצועית תהיה להסכים איתו ולשנות את המסגרת: "זה מצוין שאתה עושה סקר שוק, זו החלטה פיננסית ענקית ואסור להקל בה ראש. בדיוק בגלל זה אני מציע שנעשה שיחת אפיון קצרה ללא עלות, כדי שתדע אילו שאלות אתה צריך לשאול את היועצים האחרים שאתה בודק. ככה סקר השוק שלך יהיה מדויק יותר."
"הבנק שלי כבר נתן לי אישור עקרוני וזה נראה לי בסדר"
כאן האתגר הוא לשקף ללקוח את פערי הידע שלו מבלי להקטין אותו. במקום להגיד "הבנק עובד עליך", אפשר לומר: "מעולה שכבר יש לכם אישור, זה חוסך לנו הרבה זמן. השאלה היא האם האישור הזה תפור למידותיכם או למידותיו של הבנק? רוב האנשים לא יודעים שהתמהיל הראשוני שהבנק מציע מתוכנן לייצר לו מקסימום רווח. אני מציע שנעבור יחד על האישור, ואראה לכם היכן מסתתרות העלויות שניתן לחסוך."
"זה יקר לי מדי עכשיו"
כאשר התנגדות של מחיר עולה עוד לפני שהסברתם את האסטרטגיה שלכם, היא נובעת מחוסר חיבור לערך. הסבירו ללקוח שעלות ייעוץ המשכנתאות אינה הוצאה, אלא השקעה שמחזירה את עצמה לאורך חיי ההלוואה: "אני מבין את החשש. כקונים, יש לכם עכשיו המון הוצאות - עורך דין, מתווך, מס רכישה. אבל בעוד שההוצאות האחרות הן קבועות, ייעוץ משכנתאות נכון הוא המקום היחיד שבו אתם מחזירים לעצמכם כסף הביתה, לרוב עשרות מונים מעלות הייעוץ."
חימום הליד לקראת הפגישה
הצלחתם, הליד עבר המרה ראשונית ונקבעה פגישת היכרות או שיחת עומק. כאן נכנס לפעולה מנגנון ה"חימום". הזמן שעובר בין קביעת הפגישה לקיומה הוא חלון זמן פגיע. הלקוח עלול להתחרט, לשמוע דעות ממשפחה שמעכבות אותו, או פשוט לשכוח.
כדי למנוע זאת, בנו לעצמכם "רצף חימום" (Nurture Sequence) פשוט. מיד לאחר קביעת הפגישה, שלחו ללקוח הודעה עם:
- זימון מסודר ליומן.
- מסמך הכנה קצר או שאלון מקדים שיכניס אותם לאווירה מקצועית.
- לינק למאמר מקיף שכתבתם, או סרטון היכרות קצר שבו אתם מסבירים מה הולך לקרות בפגישה.
לקוח שמגיע לפגישה לאחר שצפה בסרטון שלכם וקרא חומר מקצועי מטעמכם, הוא לקוח שמגיע כבר כשהוא סומך עליכם. העבודה שלכם בפגישה עצמה תהיה הרבה יותר קלה.
למדוד כדי להשתפר: המטריקות שכל יועץ חייב להכיר
כדי שהעסק שלכם יצמח, אתם חייבים להפסיק לנחש ולהתחיל למדוד. כל יועץ משכנתאות צריך לעקוב אחר הנתונים הבאים בעסק שלו (רצוי בעזרת ה-CRM):
- כמות הלידים הנכנסים: כמה פניות חדשות קיבלתם בחודש.
- אחוז ההמרה מליד לפגישה: כמה מתוך הפניות הפכו לשיחות עומק/פגישות. אם המספר הזה נמוך, הבעיה שלכם היא בסינון הראשוני, במהירות התגובה או בטיפול בהתנגדויות הראשוניות.
- אחוז ההמרה מפגישה לסגירה (חתימה): כמה מאלה שפגשו אתכם הפכו ללקוחות משלמים. אם המספר הזה נמוך, יש לחזק את מיומנויות התשאול, הבנת הצרכים וסגירת העסקה בפגישה עצמה.
אל תחששו מהמספרים; הם מספרים את הסיפור האמיתי של העסק שלכם ומראים לכם בדיוק היכן צריך למקד את המאמצים.
ניהול לידים מוקפד הוא הבסיס לבניית עסק יציב, צפוי ורווחי בתחום ייעוץ המשכנתאות. זה דורש משמעת עצמית, סדר, ונכונות ללוות את הלקוח לאורך זמן מבלי להתייאש. כאשר תטמיעו את השיטות הללו, תגלו פתאום שלקוחות שדיברתם איתם לפני חצי שנה, פתאום מתקשרים אליכם ואומרים: "אנחנו מוכנים, בואו נצא לדרך."
שאלות ותשובות נפוצות על ניהול לידים והמרות
כמה זמן כדאי להמשיך לעשות פולו-אפ ללקוח שלא סגר?
התשובה תלויה בסיבה שבגללה הלקוח מתעכב. אם הלקוח אמר במפורש שהוא לא מעוניין, שחררו. אך אם הלקוח מתמהמה כי הוא טרם מצא נכס, או ממתין לכספים (למשל מכירת דירה קודמת), מומלץ להמשיך לשמור על קשר רופף ומבוסס-ערך אחת לחודש-חודשיים, אפילו במשך שנה. לקוחות רבים חוזרים ליועץ היחיד שנשאר איתם בקשר.
האם צריך לשלוח הצעת מחיר כבר בשיחה הראשונה לליד נכנס?
לא מומלץ. הצעת מחיר חייבת להינתן רק לאחר שערכתם בירור צרכים מעמיק (שיחת תחקור או פגישת היכרות). לתת מחיר לליד שמבקש "כמה עולה ייעוץ" מיד בשיחה הראשונה, הופך אתכם לספק שמתחרה על מחיר בלבד, במקום ליועץ פיננסי שמתמחר את הפתרון הייחודי שהוא מספק לבעיה הספציפית של הלקוח.
אילו כלים או מערכות CRM מומלצים ליועצים מתחילים?
בתחילת הדרך אין צורך להשקיע במערכות יקרות ומורכבות במיוחד. מערכות פשוטות בענן, אפילו גרסאות חינמיות של תוכנות ניהול פרויקטים ומכירות (המאפשרות תצוגת 'קנבן' של שלבי המשפך), יכולות לעשות עבודה מצוינת. העיקר הוא לא הכלי עצמו, אלא המשמעת לעדכן אותו לאחר כל אינטראקציה עם לקוח.
מה עושים כשליד משאיר פרטים שגויים או לא עונה בכלל?
תופעה זו קורית בעיקר בלידים מקמפיינים ממומנים קרים. אם מספר הטלפון שגוי, ניתן לנסות לשלוח דוא"ל אם השאיר. אם הלקוח פשוט לא עונה לטלפון, שלחו הודעת ווטסאפ קצרה ומזמינה המאפשרת לו לחזור אליכם בזמנו הפנוי. אם לאחר 3-4 ניסיונות במרווחי זמן שונים ובפלטפורמות שונות אין מענה, סמנו את הליד כאבוד והתקדמו הלאה. אל תיקחו זאת אישית.