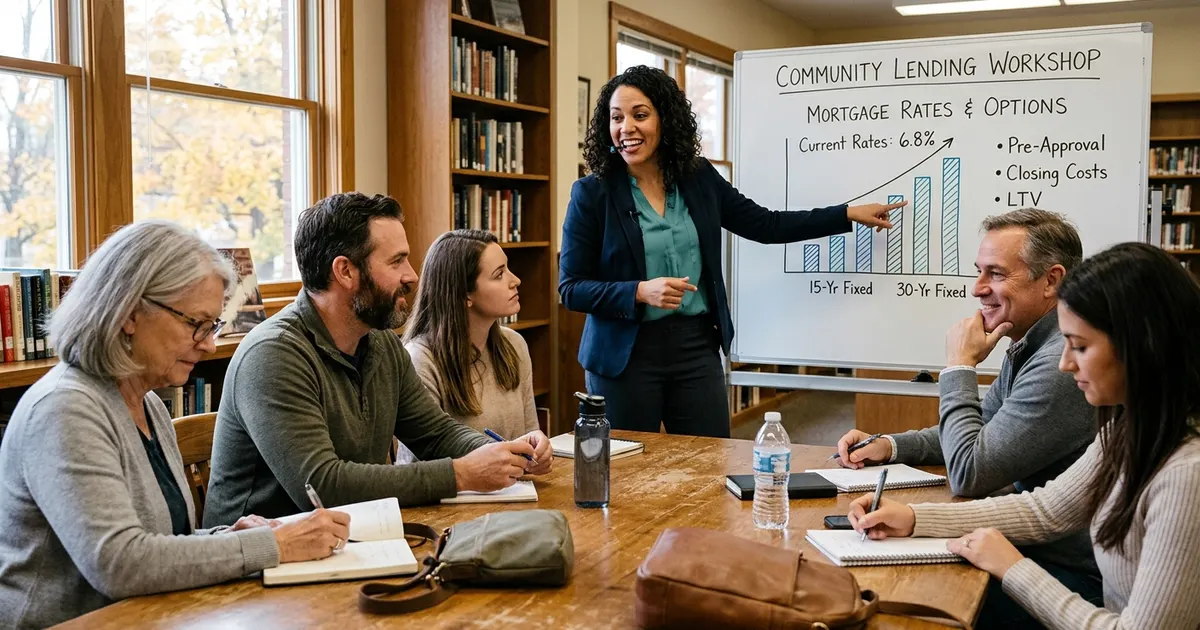
בקצרה: בניית אוטוריטה מקצועית דרך חינוך פיננסי – באמצעות הרצאות, וובינרים וסדנאות קהילתיות – היא אחת הדרכים האפקטיביות ביותר עבור יועץ משכנתאות בתחילת דרכו לייצר אמון, לבלוט בשוק תחרותי, ולמשוך אליו לקוחות אורגניים ואיכותיים ללא צורך בהשקעת הון בתקציבי פרסום.
אחד האתגרים הגדולים ביותר העומדים בפני מי שעשה הסבת מקצוע לייעוץ משכנתאות ויוצא לדרך עצמאית, אינו טמון בהכרח בהבנת לוחות סילוקין או בבניית תמהיל מנצח. האתגר האמיתי, זה שמדיר שינה מעיניהם של יועצים חדשים, הוא כיצד להביא את הלקוח הראשון, השני והעשירי. אנחנו בצוות BearTech Academy, ואני, יוליה זורובסקי, פוגשים שוב ושוב תלמידים מוכשרים שסיימו את ההכשרה בהצטיינות, אך עומדים נבוכים מול שאלת השיווק. כאשר התקציב ההתחלתי מוגבל והשוק נראה רווי, הניסיון להתחרות על לידים ממומנים מול משרדי ייעוץ ותיקים עלול להיות מתסכל ויקר.
אך ישנה דרך אחרת, דרך שמבוססת על מתן ערך במקום על דחיפת מסרים מכירתיים. הדרך הזו היא להפוך מיועצים שמחפשים לקוחות – למחנכים פיננסיים שהלקוחות מחפשים אותם. במדריך המקיף הזה, נצלול לתוך האסטרטגיה של בניית קהל לקוחות נאמן באמצעות הרצאות, סדנאות ופעילויות חינוך פיננסי בקהילה ובדיגיטל.
למה דווקא חינוך פיננסי? היתרון הלא הוגן של היועץ החדש
כאשר אתם מפרסמים מודעה קלאסית ברשתות החברתיות, אתם אוטומטית מקוטלגים במוחו של הצרכן כמי שמנסים למכור לו משהו. החומות הפסיכולוגיות עולות, והספקנות שולטת. לעומת זאת, כאשר אתם עומדים מול קהל – בין אם באולם במתנ"ס המקומי ובין אם מול עשרות מסכים קטנים ב-Zoom – הסטטוס שלכם משתנה באופן מיידי.
העמידה בעמדת המדריך והמחנך מעניקה לכם סמכות אוטומטית (אוטוריטה). ברגע שאתם חולקים ידע מקצועי ומועיל בחינם, אתם מפעילים את עיקרון ההדדיות הפסיכולוגי. אנשים מרגישים שהם קיבלו מכם ערך אמיתי, ולכן הם פתוחים יותר להקשיב להצעה שלכם בסוף. יתרה מכך, תחום המשכנתאות נתפס בציבור כמאיים, סבוך ומלא במושגים בלתי מובנים. יועץ שמצליח לפשט את התחום עבור הקהל שלו, להפיג חששות ולשפוך אור על התהליך, נתפס מיד כמגדלור של ביטחון. הלקוחות יעדיפו לעבוד עם מי שכבר הוכיח להם שהוא מבין עניין ויודע להסביר בגובה העיניים, מאשר עם שם אקראי שראו במודעה.
הצעד הראשון: זיקוק נושא ההרצאה ומיקוד הקהל
הטעות הנפוצה ביותר של יועצי משכנתאות שניגשים להעביר סדנה היא הרצון ללמד את הכול. הם קוראים להרצאה שלהם "כל מה שצריך לדעת על משכנתאות", ומעמיסים על הקהל שעתיים של מידע טכני. התוצאה? קהל מבולבל, מותש, ובעיקר – לא כזה שמרגיש מוטיבציה לפעול.
כדי שההרצאה שלכם תהיה אפקטיבית, היא חייבת להיות ממוקדת בקהל יעד ספציפי ובכאב ממוקד. כאשר אתם מדברים לכולם, אתם לא מדברים לאף אחד. עליכם לשאול את עצמכם: מי אני רוצה שישב בקהל?
רעיונות לנושאים ממוקדים:
- לזוגות צעירים: "הצעד הראשון לדירה: איך לתכנן את התקציב המשפחתי לקראת קניית נכס ראשון". בהרצאה כזו, לא תדברו על מיסוי משקיעים, אלא על עקרונות של התנהלות כלכלית נכונה והכנת השטח לאישור העקרוני.
- למשפרי דיור: "למכור, לקנות ולשרוד: המדריך הפיננסי למעבר דירה חלק". כאן תתמקדו בעקרונות של גישור, תכנון תזרים בין שתי עסקאות, והתמודדות עם הפערים הפיננסיים.
- לגיל השלישי ולמשפחותיהם: "הנכס שלכם, העתיד שלכם: איך לנצל נכון את הדירה הקיימת לטובת רווחה כלכלית". נושא שמרתק קהלים מבוגרים שיושבים על נכסים ללא חוב, או את ילדיהם שמחפשים פתרונות יצירתיים לסיוע להורים.
המטרה היא שהאדם שרואה את פרסום ההרצאה יגיד לעצמו: "היי, זה בדיוק המצב שלי. אני חייב להשתתף בזה".
בניית תשתית ההרצאה: מודל 80/20
הרצאה שמייצרת לקוחות היא לא הרצאת מכירות במסווה. אם הקהל ירגיש שהבאתם אותו רק כדי למכור לו, תאבדו אותו בדקה הראשונה. המודל שאנו ממליצים עליו הוא מודל 80/20.
80% מזמן ההרצאה חייב להיות מוקדש למתן ערך טהור, פרקטי ונטול פניות. תנו לקהל שלכם כלים אמיתיים שהם יכולים ליישם מחר בבוקר. הסבירו להם כיצד הבנק בוחן אותם, מהם העקרונות לתכנון תקציב נכון, ואילו שאלות הם חייבים לשאול את עצמם לפני חתימה על חוזה רכישה. השתמשו בסיפורי מקרה (Case Studies) אנונימיים ועקרוניים כדי להמחיש טעויות נפוצות והצלחות.
20% הנותרים, בדרך כלל בסוף ההרצאה, הם הזמן שלכם להסביר על תפקידכם. זהו השלב שבו אתם מדברים על "הלמה". למה, למרות כל הידע שחלקתם עכשיו, עדיין כדאי לקחת איש מקצוע. משפט-מומחה שתמיד עובד בשלב הזה הוא: "המטרה שלי היום לא הייתה להפוך אתכם ליועצי משכנתאות תוך שעה, אלא להעניק לכם את היכולת לשאול את השאלות הנכונות, ולהבין שיש מישהו מקצועי שיכול לנווט אתכם בביטחה בים המידע הזה."
הבמות שלכם: היכן מוצאים קהל כיועצים מתחילים?
אחד החסמים הוא המחשבה שצריך לשכור אולם ולהוציא הון על שיווק האירוע. למעשה, במיוחד בתחילת הדרך העצמאית, ההיפך הוא הנכון. חפשו פלטפורמות שכבר יש להן קהל שמחפש תוכן.
1. המרחב הקהילתי המקומי
מתנ"סים, ספריות עירוניות, ומרכזי צעירים (כמו מרכזי "כיוונים" או מרכזי צעירים של העיריות) מחפשים כל הזמן תוכן איכותי להציע לתושבים. פנו למנהלי התרבות במרכזים אלו והציעו להם סדנת חינוך פיננסי ללא עלות, או בעלות סמלית שתכסה את הוצאותיהם. עבורכם, זו פלטפורמה אדירה: המוסד משווק את ההרצאה לתושבים שלו, ואתם מקבלים חשיפה ממוקדת לקהל שגר קרוב אליכם – קהל שישמח להיפגש איתכם בהמשך פנים אל פנים.
2. מקומות עבודה (B2B2C)
חברות רבות מחפשות להעניק ערך מוסף לעובדים שלהן. פנייה למנהלי רווחה ומשאבי אנוש בחברות וארגונים, עם הצעה להרצאת "בריאות פיננסית והכנה לרכישת דירה" בזמן הפסקת הצהריים או כאירוע העשרה, יכולה לפתוח לכם דלתות לקהל איכותי ויציב. ארגון שמביא אתכם להרצות מעניק לכם את החותמת הרשמית שלו בעיני העובדים.
3. וובינרים וקהילות דיגיטליות
העולם הדיגיטלי מאפשר לכם להגיע למאות אנשים בלי לצאת מהבית. חפשו קבוצות פייסבוק רלוונטיות (למשל, קבוצות של יישובים ספציפיים, או קבוצות של צעירים החוסכים לדירה). פנו למנהלי הקבוצות והציעו להעביר הדרכה מיוחדת לחברי הקבוצה (Facebook Live או קישור ל-Zoom). רוב מנהלי הקהילות ישמחו להעניק ערך מקצועי לחברים שלהם, בתנאי שלא תהיו אגרסיביים מדי במכירה.
אמנות ההמרה: מקהל מאזינים ללקוחות משלמים
הגענו לרגע הקריטי. העברתם הרצאה מרתקת, הקהל מחא כפיים, כולם מחייכים אליכם. מה עכשיו? אם תגידו "תודה רבה ולילה טוב", ההרצאה תישאר בגדר חוויה נחמדה ולא תייצר לכם עבודה. אתם חייבים להציע קריאה ברורה לפעולה (Call to Action).
השיטה היעילה ביותר לייצר לידים מהרצאות היא באמצעות "טופס משוב" ו"פגישת אבחון ראשונית". בסיום ההרצאה, בקשו מהמשתתפים (באופן פיזי או דרך קישור בצ'אט בוובינר) למלא טופס משוב קצר. בטופס הזה, הציעו להם מתנה: פגישת היכרות ואבחון פיננסי קצרה (למשל, 20 דקות בטלפון או בזום), ללא עלות וללא התחייבות, כדי לבחון את המצב האישי שלהם.
הסבירו זאת לקהל בצורה פשוטה: "ההרצאה היום נגעה בעקרונות כלליים, אבל כל משפחה היא עולם ומלואו. כחלק מההשתתפות שלכם בהרצאה, שריינתי ביומן שלי 10 משבצות זמן לשבוע הקרוב לשיחות מיקוד אישיות ללא עלות. מי שמעוניין לבחון את המצב הפרטי שלו ולראות אם וכיצד נכון לו לפעול, מוזמן לסמן זאת בטופס המשוב".
זהו. בלי לחץ, בלי תוקפנות. מי שמרגיש את הצורך – יירשם.
מעקב לאחר האירוע (Follow-Up) – שם נמצא הכסף
העבודה האמיתית מתחילה בבוקר שאחרי ההרצאה. לעולם אל תניחו שהקהל ייצור איתכם קשר בעצמו, אפילו אם הם מאוד נהנו. החיים עמוסים, ואנשים נוטים לדחות טיפול בנושאים פיננסיים.
ביום שאחרי, שלחו הודעת וואטסאפ או דוא"ל אישי לכל מי שהשתתף (ובוודאי למי שהשאיר פרטים). הודו להם על ההשתתפות, שלחו להם מסמך סיכום מעוצב או צ'ק-ליסט רלוונטי שקשור לנושא ההרצאה (עוד ערך!), ושאלו באופן אישי האם נותרו להם שאלות פתוחות. התקשורת האנושית הזו, הלא רובוטית, היא זו שהופכת ליד קר ללקוח חם. גם אם הם לא ירכשו את שירותיכם היום, הם יזכרו אתכם כשיצטרכו, וימליצו עליכם למעגל הקרוב שלהם.
טעויות נפוצות שכדאי להימנע מהן
כדי להבטיח את הצלחתכם בגישה זו, שימו לב למלכודות הבאות:
- לדבר בסיסמאות ומונחים טכניים: הקהל שלכם אינו מורכב מכלכלנים. אל תנסו להרשים אותם במושגים לועזיים או בחישובים מסובכים מדי. ההפך הוא הנכון – הגאונות טמונה ביכולת שלכם לפשט את המורכב.
- פחד מהמצלמה או מהקהל (פרפקציוניזם מעכב): אל תחכו שהמצגת שלכם תהיה מושלמת ברמת העיצוב, ואל תמתינו שתהיו נואמים ברמת TED. האותנטיות מנצחת את הפרפקציוניזם. דברו מהלב, היו מקצועיים, ואל תחששו להגיד "שאלה מצוינת, אני אבדוק את הניואנס הספציפי הזה ואחזור אליך" אם אינכם בטוחים במשהו.
- היעדר מנגנון איסוף פרטים: לעולם אל תעבירו הרצאה מבלי שיש לכם דרך לאסוף (בהסכמה, כמובן) את פרטי המשתתפים. ההרצאה היא רק כלי הקיבול; הדאטה (הנתונים) היא המנוע העסקי שלכם.
הגישה שלנו ב-BearTech Academy
אנו ב-BearTech Academy מאמינים שיועץ משכנתאות מודרני הוא הרבה מעבר ל"מחשבון מהלך". כדי לבנות קריירה עצמאית ויציבה, עליכם לפתח מיומנויות תקשורת, הדרכה ובניית אמון. זו בדיוק הסיבה שבמסגרת ההכשרות שלנו אנו שמים דגש לא רק על הידע האנליטי הנדרש, אלא גם על היכולת שלכם להציג את הידע הזה לעולם. ההבנה העמוקה של החומר, בשילוב עם הכלים הנכונים להנגיש אותו, הם מה שיהפוך אתכם מהר מאוד מ"יועצים מתחילים" לאוטוריטות מובילות באזורכם.
לסיכום, בחירת מסלול של חינוך פיננסי היא אסטרטגיית שיווק לטווח ארוך. כל סדנה שאתם מעבירים משפרת את יכולת העמידה שלכם מול קהל, מחדדת את המסרים שלכם, ומייצרת סביבכם מעגלים הולכים ומתרחבים של אנשים שמכירים אתכם, מעריכים אתכם וסומכים עליכם. צאו לדרך, הכינו את ההרצאה הראשונה שלכם, ואל תפחדו לחלוק את הידע שלכם עם העולם.
שאלות ותשובות
האם אני חייב להיות נואם כריזמטי במיוחד כדי להצליח בהעברת הרצאות?
ממש לא. אנשים המחפשים ייעוץ משכנתאות לא מחפשים בדרן או כוכב במה; הם מחפשים אדם אמין, יסודי וברור. אותנטיות, אמפתיה למצבם הפיננסי ויכולת להסביר דברים בצורה פשוטה, חשובים הרבה יותר מכריזמה בימתית מולדת.
מהו האורך האידיאלי לסדנה או הרצאת היכרות כזו?
באופן אידיאלי, הרצאה לא צריכה לעלות על 45 עד 60 דקות של תוכן רצוף, ולאחר מכן יש להשאיר 15 עד 30 דקות נוספות לשאלות ותשובות. הקהל לא יכול להכיל יותר מדי מידע פיננסי בבת אחת, ופרק הזמן הזה מספיק בהחלט כדי להעביר ערך משמעותי ולבסס את המקצועיות שלכם.
האם כדאי לי לגבות תשלום על ההרצאות האלו?
בתחילת הדרך, כאשר המטרה העיקרית שלכם היא בניית מאגר לקוחות, חשיפה ויצירת סמכות, ההמלצה החד-משמעית היא להעניק את ההרצאות הללו בחינם. התשלום שלכם הוא הלידים, קביעת פגישות ההמשך, והחזר ההשקעה יגיע דרך עסקאות הייעוץ שתסגרו בעקבות ההרצאה.
כיצד ניתן למדוד את ההצלחה של סדנה שהעברתי?
הצלחה לא נמדדת רק במחיאות הכפיים בסוף. המדדים האמיתיים שלכם הם: כמה אנשים נרשמו מראש לעומת כמה הופיעו בפועל (אחוז הגעה), כמה משתתפים מילאו את טופס המשוב או השאירו פרטים ליצירת קשר, וכמה מתוכם תיאמו איתכם פגישת אבחון ראשונית בימים שלאחר ההרצאה.