בקצרה: נישת תושבי החוץ דורשת מיועץ המשכנתאות הבנה מעמיקה של עקרונות חיתום בינלאומיים ורגולציית הלבנת הון קפדנית, אך בתמורה היא מציעה פוטנציאל הכנסה גבוה, קהל לקוחות נאמן ובידול משמעותי בשוק תחרותי, במיוחד עבור אלו הנכנסים לתחום כקריירה שנייה ומביאים עמם כישורי שפה והבנה תרבותית.
כשאנשים שוקלים הסבת מקצוע לייעוץ משכנתאות ומתחילים את דרכם כעצמאים, אחת השאלות הראשונות שעולות היא "איך אני מבדל את עצמי מכל שאר היועצים בשוק?". התשובה שאנחנו בצוות BearTech Academy נותנים לרוב היא שצריך למצוא נישה. אני, יוליה זורובסקי, מאמינה גדולה במיקוד. אחת הנישות המרתקות, המורכבות והרווחיות ביותר, שרבים חוששים להיכנס אליה, היא ליווי של תושבי חוץ ומשקיעים זרים.
שוק הנדל"ן הישראלי תמיד היווה אבן שואבת ליהודי התפוצות ולמשקיעים מרחבי העולם. עבורם, רכישת נכס בישראל היא פעמים רבות הגשמת חלום ציוני, צעד של הבטחת עתיד למשפחה, או פשוט השקעה כלכלית אסטרטגית. עם זאת, המרחק הגיאוגרפי, פערי התרבות, והבירוקרטיה הבנקאית הישראלית (שהיא מורכבת גם עבור מי שנולד וחי כאן), יוצרים עבורם חומת ברזל של ממש. כאן בדיוק נכנס לתמונה יועץ המשכנתאות המומחה, שיודע לגשר על הפערים הללו.
במאמר זה, נצלול לעומק העבודה מול תושבי חוץ. נבין מהם עקרונות החיתום השונים, איך מתמודדים עם חוקי הלבנת הון אימתניים, כיצד מנהלים תהליך שלם בשלט רחוק, ולמה זו עשויה להיות בחירת הקריירה המושלמת עבורכם, במיוחד אם אתם דוברי שפות או בעלי רקע בעבודה בינלאומית.
למה כדאי להתמחות בתושבי חוץ? אוקיינוס כחול של הזדמנויות
כאשר אתם מקימים עסק עצמאי בייעוץ משכנתאות, אתם נכנסים לשוק תחרותי. רוב היועצים המתחילים פונים לזוגות צעירים הרוכשים דירה ראשונה. זהו שוק גדול, אך גם הרווי ביותר. לעומת זאת, שוק תושבי החוץ הוא קטן יותר כמותית, אך הוא "אוקיינוס כחול" – מרחב שבו התחרות נמוכה משמעותית, ורמת המוצר היא פרימיום.
1. מורכבות שמצדיקה תמחור פרימיום
הטיפול בתיק של תושב חוץ דורש פי שניים או שלושה יותר זמן והשקעה מאשר תיק של אזרח ישראלי סטנדרטי. יש צורך בתרגום מסמכים, התנהלות מול מחלקות ספציפיות בבנקים (מחלקות תושבי חוץ), תיאום שעות מול לקוחות באזורי זמן שונים, ובעיקר – הבנה עמוקה של רגולציה. בשל המורכבות הזו, לקוחות אלו מצפים לשלם שכר טרחה גבוה משמעותית מהממוצע בשוק המקומי. הם מחפשים שקט נפשי, ומוכנים לשלם עליו.
2. יתרון יחסי למסבי מקצוע
אם עליתם ארצה לפני מספר שנים, או אם במסגרת הקריירה הקודמת שלכם עבדתם מול שווקים בינלאומיים (למשל בהייטק, משפטים או סחר בינלאומי), יש לכם יתרון עצום. השליטה בשפה זרה ברמת שפת אם (אנגלית, צרפתית, ספרדית, רוסית וכו') וההבנה של המנטליות העסקית במדינת המקור, הם נכסים שלא יסולאו בפז. זו דוגמה קלאסית לאופן שבו כישורים מקריירה קודמת מקפיצים אתכם קדימה כיועצי משכנתאות.
3. נאמנות ומעגלי הפניות חזקים
קהילות של תושבי חוץ או עולים חדשים נוטות להיות מלוכדות מאוד. כאשר אתם מצליחים ללוות משפחה אחת מצרפת, מארה"ב או מארגנטינה, ולהעביר אותם את התהליך המורכב של קניית דירה בישראל במינימום כאב ראש, השם שלכם יעבור מפה לאוזן במהירות שיא בתוך הקהילה המקומית שלהם או בקבוצות הווטסאפ של עולים פוטנציאליים.
פערי התרבות: הפסיכולוגיה של החיתום הבינלאומי
האתגר הראשון בעבודה מול תושב חוץ אינו המספרים, אלא הפסיכולוגיה וההבדלים המבניים בין שיטות הבנקאות.
לקוח שמגיע מארצות הברית, למשל, רגיל לשיטה שבה המשכנתא היא מוצר די גנרי: ריבית קבועה ל-30 שנה, כמעט ללא קנסות פירעון מוקדם, והכל מתבסס על קרדיט סקור (Credit Score) אחיד. כאשר הוא מגיע לישראל והיועץ מתחיל להסביר לו על "תמהיל משכנתא", חלוקה למסלולי פריים, קבועה לא צמודה, משתנה כל חמש שנים, עוגן אג"ח, עמלות היוון ורגולציה של בנק ישראל – הוא עלול לחוות הלם תרבותי פיננסי.
התפקיד שלכם כיועצים הוא קודם כל להיות מתורגמנים פיננסיים. עליכם להסביר את הסיכונים של הצמדה למדד המחירים לצרכן במדינה שאינה מוכרת ללקוח. עליכם להסביר מדוע הבנק הישראלי אינו מסתפק בציון אשראי, אלא דורש לראות תדפיסי עובר ושב, דוחות מס, ודורש לערוך ניתוח עומק של ההכנסות וההוצאות.
יתרה מכך, קיים סיכון מטבע. כאשר לקוח מרוויח את משכורתו בדולרים, אך משלם את המשכנתא בשקלים, תנודות שער החליפין יכולות להפוך את ההחזר החודשי שלו למסוכן. חלק מרכזי מהאסטרטגיה שלכם יהיה לבנות תמהיל שמגדר את סיכוני המטבע עד כמה שניתן, אולי דרך שילוב של מסלולים צמודי מט"ח (הקיימים בבנקים מסוימים בישראל בדיוק למטרה זו), או באמצעות בניית מרווחי ביטחון רחבים בהחזר החודשי.
תורת הנסתר של הבנקים: אימות הכנסות לתושבי חוץ
כשלקוח ישראלי מבקש משכנתא, חיתום ההכנסות הוא פשוט יחסית: שלוש תלושי שכר ממעסיק מקומי, רצף תעסוקתי, ודוח נתוני אשראי של בנק ישראל. אצל תושב חוץ, התמונה שונה לחלוטין.
הבנקים בישראל חייבים לאמת את ההכנסה של הלקוח בחו"ל, וזהו תהליך מורכב. כל מדינה מפיקה מסמכים שונים. בארה"ב זה יהיה טופס W2, בבריטניה טפסים שונים של רשויות המס, וכן הלאה.
כיועצים, עליכם להכיר את העקרונות הבאים:
- עקרון הדוח הרשמי: הבנקים הישראלים כמעט תמיד ידרשו שומת מס רשמית מטעם המדינה בה הלקוח מתגורר. תלוש שכר פנימי של חברה בחו"ל לא תמיד יספיק, שכן קשה לאמת את האמינות שלו.
- עצמאים בחו"ל: אם הלקוח עצמאי במדינת האם שלו, האתגר מוכפל. עליכם להביא אישורים מרואה החשבון המקומי שלו (שמתורגמים לרוב לאנגלית או עברית עם אישור נוטריוני), מאזנים של החברה, והוכחות לתשלומי מס כדין.
- היסטוריית אשראי זרה: הבנקים בישראל אינם מחוברים אוטומטית ללשכות האשראי בחו"ל. לכן, הלקוח יידרש להפיק דוח אשראי מהמדינה שלו (למשל Equifax, Experian או TransUnion בארה"ב), והבנק הישראלי ינתח אותו כדי לוודא שאין ללקוח היסטוריה של פשיטות רגל, חדלות פירעון או פיגורים משמעותיים.
מומחה אמיתי בנישת תושבי החוץ ידע לזהות את הבעיות במסמכים עוד לפני הגשתם לבנק, וינחה את הלקוח להביא מכתבי הסבר מרואה החשבון שלו בחו"ל על כל ירידה פתאומית בהכנסה או חריגה בדוחות.
החומה הבצורה: רגולציה, איסור הלבנת הון ו-KYC
אם יש משפט אחד שאתם צריכים לזכור כשאתם נכנסים לתחום תושבי החוץ, הרי הוא: מקור הכסף הוא המלך.
בעשורים האחרונים, רגולציית איסור הלבנת הון (AML - Anti Money Laundering) הפכה לקפדנית במיוחד. הבנקים הישראלים חשופים לקנסות בינלאומיים של מיליארדי דולרים אם יתברר שדרכם הולבנו כספים של ארגוני פשיעה או מימון טרור. כתוצאה מכך, מחלקות הציות (Compliance) בבנקים פיתחו פרנויה בריאה.
הבנק אינו יכול להסתפק בזה שללקוח יש הון עצמי בחשבון בחו"ל. הוא חייב לדעת בדיוק איך נוצר הכסף הזה. עליכם להכין את הלקוחות שלכם ל"חקירה" פיננסית. הבנק ידרוש הוכחות ברורות ל"נתיב הכסף" (Money Trail).
אם הלקוח אומר שהכסף הגיע ממכירת נכס באנגליה, ידרשו חוזה מכירה, אישור תשלום מס באנגליה, ותדפיס בנק המראה את הכסף נכנס מהקונה. אם הכסף נחסך ממשכורת לאורך 10 שנים, ידרשו תדפיסים ודוחות המעידים על היכולת לחסוך את הסכום הזה מעבודה חוקית. עקרון ה-KYC (Know Your Customer) מיושם כאן בצורתו המחמירה ביותר.
מעבר לכך, ישנן דרישות דיווח בינלאומיות כמו FATCA לאזרחי ארה"ב ו-CRS לשאר מדינות העולם החתומות על האמנה, המחייבות את הבנק הישראלי לדווח על קיום החשבון והפעילות בו לרשויות המס של מדינת האם של הלקוח. הלקוחות חייבים לשתף פעולה מלאה עם דרישות אלו ולחתום על ההצהרות הרלוונטיות, אחרת העסקה לא תתקדם.
תפעול ולוגיסטיקה: לנהל משכנתא מעבר לים
אחד האתגרים הגדולים בניהול לקוח שאינו חי בישראל הוא הלוגיסטיקה. איך חותמים על חוזים? איך פותחים חשבון בנק לצורך תשלום המשכנתא?
1. פתיחת חשבון בנק בישראל
כדי לשלם משכנתא בישראל, הלקוח לרוב יידרש לפתוח חשבון בנק מקומי שממנו תרד הוראת הקבע. כיום, חלק מהבנקים מאפשרים פתיחת חשבון בסיסי לתושבי חוץ מרחוק בתהליכים דיגיטליים, אך רבים עדיין דורשים נוכחות פיזית לפחות של אחד מבעלי החשבון בשלב כלשהו. על היועץ להכיר אילו בנקים גמישים יותר בעניין זה ולתזמן את הגעת הלקוח לישראל (אם הוא מגיע) לשלב החתימות הקריטי.
2. ייפוי כוח נוטריוני וקונסולרי
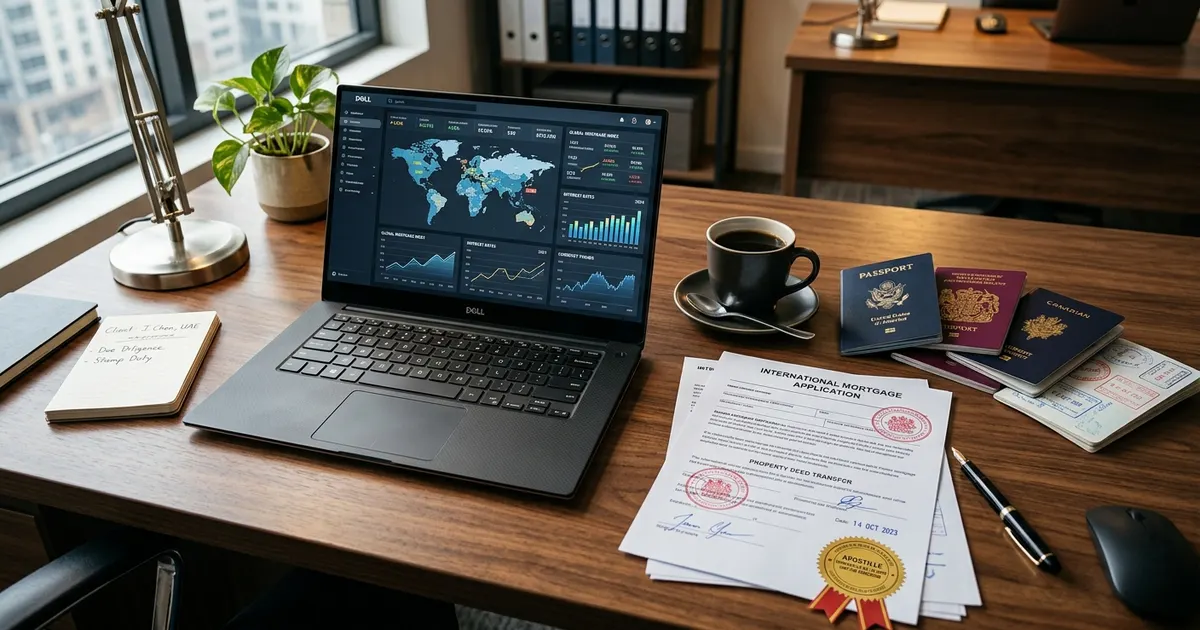
ברוב המקרים, הלקוח יצטרך למנות מיופה כוח בישראל (לרוב עורך דינו או בן משפחה) שיחתום עבורו על מסמכי המשכנתא והשעבוד. התהליך הזה כרוך בהחתמת ייפוי כוח ספציפי של הבנק. אם הלקוח בחו"ל, הוא יצטרך לחתום על ייפוי הכוח בפני הקונסול הישראלי במדינתו, או לחלופין בפני נוטריון מקומי ולהחתים את המסמך בחותמת "אפוסטיל" (אישור בינלאומי המקנה למסמך תוקף משפטי במדינות החתומות על אמנת האג). תהליכים אלו לוקחים זמן, ויועץ מקצועי חייב לקחת אותם בחשבון בלוח הזמנים של העסקה מול המוכר.
איך בונים קריירה ומתחילים לגייס לקוחות תושבי חוץ?
אם החלטתם שזה הכיוון שלכם כיועצים עצמאיים, הנה הצעדים המעשיים לבניית תיק לקוחות בנישה זו:
- בניית רשת קשרים ממוקדת (B2B): הלקוחות האלה לא מחפשים אתכם בגוגל תחת "יועץ משכנתאות בישראל", הם בדרך כלל מסתמכים על עורכי דין ומתווכים. צרו קשר עם עורכי דין המתמחים במיסוי בינלאומי, מתווכים הפועלים באזורים מרובי תושבי חוץ (כמו ירושלים, תל אביב, נתניה, רעננה ואשדוד), ומנהלי הון משפחתי (Family Offices). הם מחפשים אנשי מקצוע אמינים שיידעו לפתור ללקוחות שלהם את בעיית המימון.
- נוכחות דיגיטלית בשפות זרות: הקימו עמוד נחיתה, פרופיל לינקדאין ומאמרים מקצועיים באנגלית, צרפתית או כל שפה שבה אתם שולטים. תנו ערך המסביר את התהליך הייחודי בישראל.
- עבודה עם קהילות עולים וארגונים: שיתופי פעולה עם ארגוני עולים כמו "נפש בנפש" או עמותות אזוריות, יכולים להוות פלטפורמה אדירה להרצאות זום מקצועיות. שדרו אמינות, סבלנות והבנה אמיתית של החששות שלהם.
סיכום
קריירה בייעוץ משכנתאות מציעה אינספור דרכים להצלחה, אך המפתח לעסק בר-קיימא ויציב הוא בידול. הפיכה למומחים בנישת תושבי החוץ דורשת מכם ללמוד הרבה מעבר לתמהילים וריביות. היא דורשת הבנה משפטית, היכרות עם רגולציה עולמית, יכולת בינאישית גבוהה לגישור על פערי תרבות, ובעיקר – סבלנות של ברזל מול הבירוקרטיה.
עבור מי שמוכן לעשות את המאמץ וללמוד את חוקי המשחק המורכבים האלו, התגמול הוא אדיר: תיק לקוחות איכותי, שכר טרחה גבוה, והסיפוק האדיר שבידיעה שעזרתם לעוד משפחה להכות שורשים בארץ ישראל, גם אם הדרך לכך חצתה אוקיינוסים ויבשות.
שאלות ותשובות
האם חובה לשלוט בשפה זרה כדי לטפל בתושבי חוץ?
לא חובה, אך זה בהחלט יתרון משמעותי. ניתן לטפל בתושבי חוץ דוברי עברית (למשל, ישראלים שעברו לרילוקיישן ארוך), או להיעזר בשירותי תרגום, אך כדי לתת שירות פרימיום אמיתי לבניית אמון – תקשורת ישירה בשפת האם של הלקוח (או לפחות באנגלית ברמה גבוהה) היא כלי מכריע.
האם יש הבדל באחוזי המימון לתושבי חוץ לעומת אזרחי ישראל?
כן, באופן עקרוני רגולציית בנק ישראל מתייחסת לתושבי חוץ באופן מחמיר יותר, ולרוב תקרת המימון המקסימלית תהיה נמוכה מזו של תושב ישראל שרוכש דירה יחידה (לרוב סביב 50%, בדומה להגדרות משקיעים, לעומת עד 75% לישראלים), אם כי קיימים חריגים במקרים של עולים חדשים ותושבים חוזרים. חשוב להתעדכן בהנחיות המדויקות נכון לזמן העסקה.
כמה זמן לוקח לאשר משכנתא לתושב חוץ לעומת לקוח מקומי?
באופן גורף, התהליך ארוך יותר. בעוד אישור עקרוני ללקוח ישראלי יכול לקחת ימים ספורים, אצל תושב חוץ תהליך האימות, איסוף המסמכים המתורגמים ואישור קצין הציות (הלבנת הון) של הבנק עשוי לקחת מספר שבועות. לכן, על היועץ לוודא שחוזה הרכישה מקצה מספיק זמן (לפחות 60-90 יום) לתשלומים מבוססי משכנתא.
האם לקוח זר יכול לקבל משכנתא מבלי להגיע פיזית לישראל בשום שלב?
מבחינה טכנית הדבר אפשרי במקרים מסוימים, בתנאי שהלקוח ממנה מיופה כוח בישראל (באמצעות ייפוי כוח קונסולרי או אפוסטיל) ובתנאי שנמצא פתרון לפתיחת חשבון הבנק הנדרש (דבר שלעיתים מחייב נוכחות פיזית לפחות פעם אחת, תלוי בנהלי הבנק הספציפי). התהליך מורכב יותר ודורש תכנון לוגיסטי קפדני מצד יועץ המשכנתאות ועורך הדין המלווה.