בקצרה: תפקידו האמיתי של יועץ המשכנתאות אינו מסתכם בהשגת הריבית הנמוכה ביותר ברגע נתון, אלא בניהול סיכונים אסטרטגי המגן על המשפחה לאורך עשורים. במאמר זה נסקור לעומק כיצד אימוץ גישה של מנהל סיכונים, זיהוי תרחישי קיצון ובניית 'חגורות בטיחות' פיננסיות, לא רק יצילו את הלקוחות שלכם מקריסה כלכלית, אלא גם יבדלו אתכם בשוק ויבנו לכם קריירה יציבה, ארוכת טווח ורווחית במיוחד.
המעבר הנדרש: מ'מתווך כספים' ל'מנהל סיכונים אסטרטגי'
כאשר אנשים שוקלים הסבת מקצוע לתחום ייעוץ המשכנתאות, רבים מהם מדמיינים את התפקיד כמעין משא ומתן בלתי פוסק מול פקידי בנק. התפיסה הרווחת, הן בקרב הציבור הרחב והן בקרב יועצים מתחילים, היא שהיועץ נמדד אך ורק ביכולתו 'לגלח' עשיריות אחוז מהריבית. אך האמת היא, כפי שאנחנו בצוות BearTech (ואני, יוליה, אומרת זאת לכל תלמיד ביום הראשון להכשרה), שהריבית היא רק קצה הקרחון. מתחת לפני השטח מסתתרת המהות האמיתית של המקצוע: ניהול סיכונים.
משכנתא היא התחייבות פיננסית חריגה בנוף חייו של האדם הממוצע. בניגוד להלוואות רכב או הלוואות צרכניות, מדובר בהתחייבות הנפרסת על פני עשורים שלמים. בתוך פרק זמן זה, עולמות שלמים נחרבים ונבנים מחדש: הכלכלה העולמית חווה משברים וגאיות, סביבות ריבית משתנות מקצה לקצה, אינפלציה מרימה את ראשה וחוזרת לתרדמת, ומעל הכל – החיים האישיים של הלקוחות שלנו עוברים טלטלות ושינויים. משפחות מתרחבות, קריירות מחליפות כיוון, מצבים רפואיים צצים משום מקום, ומשברים לא צפויים דופקים על הדלת.
יועץ משכנתאות שמתמקד רק בהוזלת הריבית של היום, מתנהג כמו קברניט של ספינה שמסתכל רק על צבע המים מתחת לחרטום, תוך התעלמות מוחלטת ממערכת סערות שמתגבשת באופק. המעבר המחשבתי שאתם חייבים לעשות – מעבר שיגדיר את הקריירה שלכם ויקבע האם תהיו יועצים בינוניים או אנשי מקצוע מהשורה הראשונה – הוא המעבר לעמדת מנהל הסיכונים של התא המשפחתי.
בתור מנהלי סיכונים, העבודה שלכם מתחילה הרבה לפני שאתם פותחים את המחשבון הפיננסי. היא מתחילה בהבנה עמוקה של פרופיל הלקוח, במיפוי נקודות התורפה שלו, ובתכנון ארכיטקטורה פיננסית שתוכל לספוג זעזועים. במאמר זה נפרק את תורת ניהול הסיכונים בייעוץ משכנתאות לשני צירים מרכזיים: סיכונים אובייקטיביים (מקרו-כלכליים) וסיכונים סובייקטיביים (מיקרו-כלכליים, ברמת המשפחה), ונלמד כיצד ליישם זאת בפועל.
הציר הראשון: מיפוי וניהול סיכונים אובייקטיביים (מקרו-כלכלה)
הסיכונים האובייקטיביים הם אותם כוחות שוק חיצוניים שאין לנו או ללקוח שום שליטה עליהם. הם מכתיבים את כללי המשחק, והתעלמות מהם תוביל בהכרח לאסון פיננסי. הנה כיצד יועץ מומחה מנתח ומתמודד איתם:
1. סיכון שינויי סביבת הריבית
אחד הסיכונים הדרמטיים ביותר בחיי המשכנתא הוא התנודתיות של עוגני הריבית (כמו פריים, אג"ח, או כל מדד בסיס אחר שהבנק המרכזי שולט בו). היסטורית, כלכלות נעות במחזורים. תקופות של כסף זול מעודדות צמיחה ולקיחת אשראי, אך לעיתים קרובות מביאות עמן התחממות וצורך בקירור השוק באמצעות ייקור הכסף.
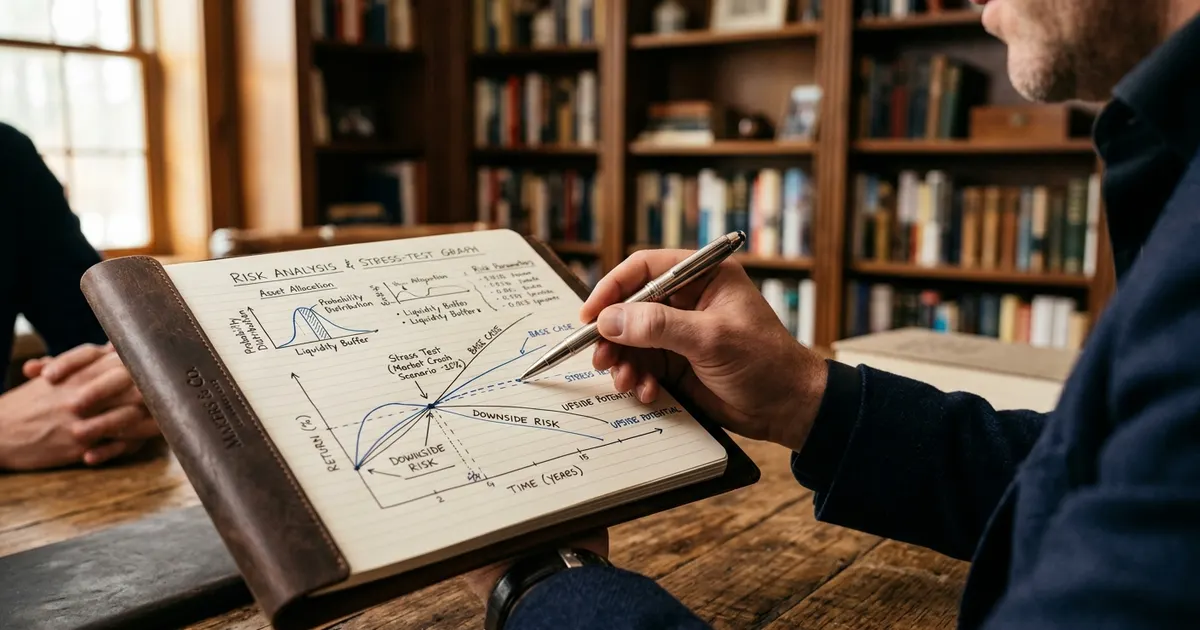
יועץ חסר ניסיון ייקח את הלקוח למקסימום החשיפה המותרת למסלולים משתנים בתקופות בהן הם זולים משמעותית מהמסלולים הקבועים, כדי להציג החזר חודשי התחלתי נמוך ופוטוגני. אבל מנהל סיכונים אמיתי מבצע 'מבחן מאמץ' (Stress Test). מה קורה להחזר החודשי של הלקוח אם עוגן הריבית מזנק בשיעור ניכר? האם המשפחה תוכל לעמוד בהחזר החדש מבלי לרדת מתחת לקו העוני? התפקיד שלכם הוא לאזן את החשיפה הזו. לבנות תמהיל שמצד אחד נהנה מיתרונות של ריביות משתנות בעתות שפל, אך מצד שני מגודר באמצעות מסלולים קבועים שמונעים מההחזר החודשי לצאת משליטה בתרחישי קיצון.
2. סיכון האינפלציה ושחיקת הקרן
האינפלציה היא הרוצח השקט של המשכנתאות. מסלולים הצמודים למדד המחירים לצרכן מציעים בדרך כלל ריבית נקובה נמוכה יותר, מה שמפתה מאוד יועצים ולקוחות כאחד. ההחזר החודשי ההתחלתי נראה נהדר. אך ההצמדה למדד משפיעה על יתרת הקרן כולה.
בתרחיש של התפרצות אינפלציונית, הלקוח עלול למצוא את עצמו משלם משכנתא במשך חמש שנים, רק כדי לגלות שיתרת החוב שלו גבוהה יותר מהסכום המקורי שלקח. זהו משבר פסיכולוגי ופיננסי כאחד. ניהול סיכון האינפלציה דורש הבנה מעמיקה של קצב סילוק הקרן. אם אתם בוחרים לשלב מסלולים צמודי מדד, עליכם לוודא שתקופת ההלוואה (השנים) קצרה מספיק כדי שקצב סילוק הקרן יהיה מהיר יותר מקצב הצמיחה הפוטנציאלי של המדד. אם הלקוח זקוק לפריסה מקסימלית של שנים כדי לעמוד בהחזר, חשיפה גבוהה למדד היא בגדר רשלנות מקצועית.
3. סיכוני מאקרו מקומיים ורגולטוריים
רגולציה עשויה להשתנות. חוקי מיסוי, מגבלות על אחוזי מימון, והוראות בנק מרכזי מתעדכנות מעת לעת. יועץ מקצועי נשאר תמיד עם יד על הדופק ומכין מראש תוכניות חלופיות (Plan B) למקרה שבו תהליכי אישור נתקעים או תקנות משתנות רגע לפני החתימות. ההגנה כאן היא מרווח זמן נשימה מול מוכרים ותכנון פיננסי שמרני של ההון העצמי הנדרש.
הציר השני: מיפוי וניהול סיכונים סובייקטיביים (החיים עצמם)
אם מקרו-כלכלה היא מדע קודר אך מבוסס נתונים, הרי שחיי המשפחה של הלקוחות שלנו הם כאוס בלתי צפוי. כאן בדיוק נמדדת גדולתו של היועץ, באנושיות שלו וביכולת שלו לתחקר ולתכנן קדימה.
1. סיכון אובדן או ירידת הכנסה
לקוחות אוהבים לבנות את התקציב שלהם על בסיס ההכנסה הנוכחית שלהם, ולעיתים קרובות מניחים שהיא רק תעלה. אבל מה קורה כאשר אחד מבני הזוג יוצא לחל"ת, מחליט להפוך לעצמאי וההכנסה הופכת תנודתית, או חלילה חווה משבר רפואי (גם אם זמני) שמונע ממנו לעבוד שעות נוספות?
כמנהלי סיכונים, אנו לא מתכננים את ההחזר החודשי על 'הקצה'. אחת מכללי הברזל שאנו מלמדים ב-BearTech היא השארת מרווח נשימה משמעותי בין ההכנסה הפנויה לבין ההחזר החודשי. אם הלקוח יכול להחזיר סכום מסוים בדוחק, תפקידכם הוא להוריד את ההחזר ולהשאיר לו 'כרית ביטחון' חודשית. במקרים מסוימים, אנו נייעץ ללקוח להשאיר חלק מההון העצמי שלו כקרן חירום נזילה בצד, ולא להכניס את כולו למשכנתא, בדיוק כדי להתמודד עם חודשים רזים בהכנסה.
2. התרחבות המשפחה ועלויות מחיה משתנות
זוג צעיר שלוקח משכנתא היום, לא מוציא על מחיה את מה שהוא יוציא בעוד חמש שנים עם שני ילדים קטנים, מסגרות, חוגים והוצאות בריאות. אם נתכנן להם היום החזר חודשי שחונק אותם, אנחנו גוזרים עליהם חיים של מינוסים והלוואות צרכניות יקרות בעתיד.
יועץ מומחה מבצע תכנון פיננסי שצופה פני עתיד. הוא שואל את השאלות הקשות (בעדינות ובמקצועיות הראויה): "איפה אתם רואים את המשפחה בעוד שלוש שנים? האם אתם מתכננים ילדים? מה העלויות הצפויות של מסגרות באזור המגורים שלכם?". התשובות לשאלות הללו הן הקלט הקריטי ביותר לתכנון מבנה המשכנתא.
3. אסטרטגיות יציאה ומעברי דירות
הסטטיסטיקה מראה שרוב המשכנתאות לא מגיעות לסוף חייהן. הן ממוחזרות, מסולקות מוקדם, או מוחלפות במעבר לדירה גדולה יותר. סיכון אדיר שלקוחות אינם מודעים לו הוא 'קנסות הפירעון המוקדם' (עמלות היוון).
אם זיהיתם שלקוח עשוי לשדרג נכס בעוד עשור, או שאמורה להשתחרר לו קרן השתלמות גדולה בעוד חמש שנים, עליכם להתאים את התמהיל כך שנקודות היציאה הפיננסיות (תחנות שינוי הריבית) יחפפו את מועדי הסילוק הצפויים. בניית תמהיל קשיח מדי שגורר קנסות של עשרות אלפי שקלים בעת פירעון היא כשל בניהול סיכונים.
כיצד מתווכים את הסיכון ללקוח מבלי לייצר חרדה?
אחד האתגרים הגדולים בניהול סיכונים הוא התקשורת מול הלקוח. אנשים לא אוהבים לחשוב על תרחישים שליליים. הם נמצאים באופוריה של רכישת בית, וכשאתם מתחילים לדבר על אינפלציה, זינוק בריביות, או חלילה פיטורים – אתם עלולים להיתפס כרואי שחורות או אפילו להפחיד אותם עד כדי ביטול העסקה.
הסוד טמון באמנות הרטוריקה המקצועית. כפי שמדגיש אחד המרצים הבכירים שלנו ב-BearTech: "אנחנו לא מוכרים פחד, אנחנו מוכרים ודאות בתוך עולם של אי-ודאות".
במקום לומר: "אם הריבית תזנק אתם תקרסו ולא תוכלו לשלם", הגישה הנכונה היא לומר: "האחריות שלי היא להבטיח שגם אם השוק ישתולל, אתם תוכלו לישון בשקט בלילה. לכן, בניתי לכם כאן מנגנון הגנה. ויתרנו על אשליה של החזר נמוך ב-200 שקלים היום, כדי להרוויח חומת מגן שמונעת מההחזר לזנק ב-1,500 שקלים מחר". כאשר הלקוח מבין שאתם פועלים מתוך דאגה עמוקה לעתידו, התגובה שלו מתחלפת מחרדה להכרת תודה עמוקה. זהו הרגע שבו הפכתם מספקי שירות למנטורים פיננסיים בעיני הלקוח.
המשמעות העסקית: בניית קריירה חסינה ממשברים
כעת, בואו נדבר על הקריירה שלכם. למחפשי קריירה עצמאית ולעושים הסבת מקצוע, חשוב להבין שגישת 'מנהל הסיכונים' היא לא רק אלטרואיסטית – היא המנוע העסקי העוצמתי ביותר שתוכלו לייצר לעסק שלכם.
- בידול חד וברור: בשוק שבו יועצים מתחרים על הלקוחות באמצעות הבטחות שווא להוזלות דרמטיות, אתם תבלטו כקול של שפיות מקצועית. לקוחות איכותיים מחפשים סמכות. הם רוצים מישהו שייקח אותם ביד ויוביל אותם בבטחה.
- מניעת נטישה ואכזבות: לקוח שקיבל מכם תמהיל שקוף, שמבין בדיוק מה הולך לקרות להחזר שלו בתרחישים שונים, לעולם לא יבוא אליכם בטענות כשהמדד יעלה. הוא ידע שזה יכול לקרות, והוא ידע שאתם הכנתם אותו לכך.
- מכונת הפניות אורגנית: לקוחות שמרגישים שהצלתם אותם מטעות חייהם, לקוחות שרואים כיצד החברים שלהם קורסים תחת נטל המשכנתא בעוד שהם נשארים יציבים תודות לתכנון שלכם – הם הלקוחות שיהפכו לשגרירים הנלהבים ביותר שלכם. הם ימליצו עליכם בכל קבוצת וואטסאפ ובכל ארוחת שישי.
- תמחור פרימיום: מתווך כספים הוא סחורה (Commodity), ועל סחורה הלקוח תמיד ישאף לשלם פחות. מנהל סיכונים אסטרטגי הוא מומחה פיננסי, ועל מומחיות משלמים בנדיבות. המעבר המחשבתי הזה יאפשר לכם להעלות את שכר הטרחה שלכם ולעבוד מול לקוחות שמעריכים איכות על פני מחיר.
סיכום: הדרך המקצועית של BearTech
הסבת מקצוע לייעוץ משכנתאות היא מסע מרתק. זהו מקצוע שמאפשר עבודה מהבית, גמישות בשעות, פוטנציאל הכנסה גבוה והזדמנות לבנות תיק לקוחות מרשים. אבל מעל לכל, זהו מקצוע של אחריות. ב-BearTech Academy, אנו לא רק מלמדים את המכניקה של הלוואות וריביות; אנו בונים מנהיגים פיננסיים. אנו מלמדים את התלמידים שלנו לנתח את הכלכלה, להקשיב ללקוח בין השורות, ולקשור את הכל יחד לאסטרטגיית מימון מדויקת, אחראית וחסינה.
האומץ להסתכל לסיכונים בעיניים, לתכנן מראש מבחני מאמץ ולהגן על התא המשפחתי, הוא מה שיהפוך אתכם לא רק ליועצים מבוקשים, אלא לאנשי מקצוע שמשנים את חייהם של אנשים לטובה. זוהי אינה רק קריירה – זוהי שליחות.
שאלות ותשובות
האם לקוחות באמת מוכנים לשמוע על סיכונים, או שזה מרתיע אותם מלשכור את שירותיי?
זוהי חרדה נפוצה בקרב יועצים מתחילים, אך המציאות מוכיחה את ההיפך. הלקוחות הישראלים היום הרבה יותר מודעים פיננסית מבעבר, במיוחד לאחר תקופות של אינפלציה ועליית ריביות בעולם. כאשר אתם מציגים להם תרחישי סיכון בצורה שקולה, מלווה מיד בפתרון ובהגנה שבניתם עבורם, אתם נתפסים כאנשי מקצוע אמינים שלא 'מסבנים' אותם. השקיפות הזו היא בסיס עצום לבניית אמון עמוק ולסגירת העסקה מולכם.
אין לי תואר בכלכלה. איך אוכל לנתח סיכוני מאקרו בצורה מקצועית?
אתם לא נדרשים להיות נגידי בנק או כלכלני מאקרו שמפרסמים תחזיות בחדשות. המטרה שלכם אינה לחזות מתי תעלה הריבית או בכמה בדיוק, אלא להתכונן לאפשרות שהיא תעלה. הכלים הנלמדים בהכשרה מקצועית מקיפה (כמו ב-BearTech) מעניקים לכם מודלים ברורים למבחני מאמץ – איך בודקים את ההשפעה של עלייה היפותטית וכיצד מאזנים את התמהיל כך שהנזק יהיה מזערי.
האם ניהול סיכונים רלוונטי גם ללקוחות בעלי הכנסה גבוהה מאוד או להייטקיסטים?
בהחלט, ולעיתים אף יותר. לקוחות עם הכנסה גבוהה נוטים לעיתים לקחת התחייבויות ענק מתוך ביטחון עצמי גבוה. דווקא במגזרים כמו הייטק, התנודתיות התעסוקתית עשויה להיות דרמטית, ורמת החיים (וההוצאות) של המשפחה נגזרת מהכנסה זו. תפקידכם הוא להגן על הנכסים שלהם ולוודא שהתחייבות של מיליונים לא תהפוך למשקולת במקרה של משבר בענף או אקזיט שלא צלח, על ידי יצירת יחס החזר בטוח ופיזור סיכונים חכם.