בקצרה: בתחילת דרככם העצמאית, הפיתוי המיידי הוא להעניק ייעוץ משכנתאות למשפחה וחברים, לעיתים בחינם או בהנחה משמעותית. למרות שזו נראית כמו דרך נהדרת לצבור ניסיון, מדובר במלכודת שעלולה לפגוע במקצועיות שלכם, להוביל לאי-הבנות ואף להרוס קשרים קרובים. כדי להצליח עם לקוחות מהמעגל הקרוב, חובה לעבוד עם פרוטוקול נוקשה, לגבות תשלום (גם אם סמלי), ולהפריד לחלוטין בין החברות לבין הליווי הפיננסי.
שלום לכולם, כאן יוליה זורובסקי מצוות BearTech Academy. באחד ממחזורי ההכשרה האחרונים שלנו, ניגש אליי תלמיד בשלבי סיום הלימודים, עיניו בורקות מהתרגשות. "יוליה", הוא אמר, "מצאתי את הלקוח הראשון שלי! אחי הקטן בדיוק קונה דירה מקבלן. אני הולך לעשות לו את התיק בחינם כדי לצבור ביטחון". חייכתי אליו, אבל בתוכי נדלקה נורת אזהרה אדומה ובוהקת.
עבור רוב האנשים שעושים הסבת מקצוע לייעוץ משכנתאות ויוצאים לדרך עצמאית, הלקוחות הראשונים מגיעים כמעט תמיד מהמעגל הקרוב: אחים, בני דודים, חברי ילדות, או קולגות מהעבודה הקודמת. המחשבה הראשונית היא שזוהי סביבה בטוחה. "סביבת מעבדה" שבה אפשר לטעות, ללמוד ולהתגלח על הזקן של אנשים שאוהבים אותנו ויסלחו לנו. אך המציאות בשטח מורכבת הרבה יותר. במאמר הזה נפרק את "מלכודת המשפחה והחברים", ונבין כיצד ניתן למנף את המעגל הקרוב בצורה בריאה, מבלי לסכן את הקריירה החדשה שלכם או את ארוחות השישי המשפחתיות.
האשליה של הלקוח ה"קל": למה דווקא המעגל הקרוב?
הסיבה שאנו נמשכים לעבוד עם חברים ומשפחה היא ברורה: אין צורך בשיווק, אין צורך בתהליך מכירה מורכב, והאמון הבסיסי כבר קיים. כאשר אנו מתחילים דרך חדשה כעצמאים, תסמונת המתחזה מכה בנו בעוצמה. קל יותר לעמוד מול חבר טוב ולומר לו "אני עדיין לומד את השטח, בוא נעשה את זה יחד", מאשר לעמוד מול לקוח זר שמשלם שכר טרחה מלא ולשדר לו סמכות בלתי מעורערת.
עם זאת, דווקא בגלל רמת הקרבה, הפוטנציאל לסיבוכים הוא עצום. בעסקת משכנתא אנו מתעסקים בסכומי כסף אדירים, בעתיד הכלכלי של התא המשפחתי, ולעיתים קרובות גם ברגשות חשופים, פחדים ולחצים. כאשר מערבבים את כל אלו עם דינמיקה משפחתית או חברית קיימת, התוצאה עלולה להיות נפיצה. מה קורה כשהבנק מסרב לבקשת האשראי של החבר הכי טוב שלכם? איך תרגישו כשתגלו שלבן הדוד שלכם יש היסטוריית אשראי בעייתית שהוא מעולם לא סיפר לכם עליה? ה"לקוח הקל" הופך מהר מאוד ללקוח המורכב ביותר שתפגשו.
סוגיית התשלום: מלכודת ה"ייעוץ בחינם"
הטעות הנפוצה ביותר של יועצים מתחילים היא הצעת השירות בחינם למעגל הקרוב. התירוץ הרשמי הוא "אני רק רוצה להתנסות", אך התוצאות של החלטה זו הן לרוב הרסניות גם ליועץ וגם ללקוח.
אפקט הזלזול בערך
בעולם הפסיכולוגיה הכלכלית קיים כלל פשוט: אנשים לא מעריכים את מה שהם מקבלים בחינם. כאשר אתם מייעצים לחבר ללא עלות, הוא לא מתייחס אליכם כאל סמכות מקצועית. הוא עלול לאחר לפגישות שקבעתם, להתעכב שבועות בהמצאת המסמכים הדרושים (עו"ש, תלושי שכר), ובסופו של דבר – עלול לקחת את התמהיל המצוין שבניתם עבורו, לגשת לבנקאי שלו, ולהחליט לשנות אותו ברגע האחרון כי "הפקידה בבנק נראתה מאוד נחמדה". כאשר לקוח משלם ממיטב כספו, הוא מחויב לתהליך. הוא מקשיב להנחיות, הוא מבצע משימות בזמן, והוא סומך על המילה שלכם אל מול הצעות הבנק.
הדינמיקה הלא שוויונית
כשאתם עובדים בחינם, אתם מרגישים שאתם עושים טובה. כתוצאה מכך, אתם עלולים לדחוק את התיק של החבר לתחתית סדר העדיפויות ברגע שייכנס לכם לקוח משלם. מנגד, החבר מרגיש שהוא לא יכול לדרוש מכם זמינות או לשאול שאלות קשות, כי הרי אתם "עושים לו טובה". הדינמיקה הזו יוצרת תסכול דו-צדדי ושתיקות רועמות.
הפתרון שלנו ב-BearTech: אל תעבדו בחינם לעולם. אם מדובר באדם קרוב מאוד, גבו מחיר סמלי או מחיר עלות שמשקף את הזמן הבסיסי שלכם. תמחור, גם אם הוא נמוך מהרגיל, מייצר חוזה פסיכולוגי. הוא מגדיר אתכם כיועצים ואותם כלקוחות, ומבטיח ששני הצדדים יקחו את התהליך ברצינות הראויה.
החשיפה הפיננסית: כשהחברות פוגשת את הסודות העמוקים ביותר
ייעוץ משכנתאות הוא מקצוע חודרני. כדי לבנות תיק איכותי ולמנוע סירובים מהבנק, עלינו לצלול אל נבכי החיים הפיננסיים של הלקוח. עלינו לראות את תדפיסי העו"ש שלו, להבין את הוצאות כרטיסי האשראי, לאתר הלוואות קיימות, ולפעמים גם לשאול שאלות אינטימיות על יציבות תעסוקתית, מצב בריאותי או פוטנציאל לגירושין (במידה ויש רמזים לכך בניהול החשבונות).
כאן טמונה נקודת תורפה משמעותית בעבודה מול מכרים. אנשים רבים יעדיפו לעמוד עירומים בכיכר העיר מאשר לחשוף בפני חבר טוב או אח את העובדה שהם נמצאים במינוס כרוני, או שיש להם הלוואות שוק אפור, או שהם נוהגים להמר באינטרנט.
מה קורה בפועל? חברים נוטים להסתיר מידע מיועץ שהוא גם חבר. הם עלולים להעלים הלוואה, למחוק שורה מדף החשבון, או פשוט לייפות את המציאות. כאשר התיק יוגש לבנק, חתם המשכנתאות יעלה על הנתונים הללו (בעזרת נתוני אשראי, למשל), והתיק יסורב. לא רק שהעסקה תיפול, אלא שהאמון ביניכם יישבר. אתם תרגישו שהם שיקרו לכם וגרמו לכם להיראות לא מקצועיים מול הבנק, והם ירגישו מובכים ומושפלים.
איך מתמודדים עם בעיית הפרטיות?
לפני שמתחילים לעבוד עם אדם קרוב, חייבים לקיים "שיחת יישור קו". בשיחה זו יש להסביר בבהירות: "כדי שאוכל לעזור לך, אני חייב לראות הכל. אין סודות. אני עומד לראות על מה אתה מוציא את הכסף שלך ומה מצב החובות שלך. אם אתה מרגיש שזה לא נוח לך, ואתה מעדיף לשמור על הפרטיות שלך מולי, זה לחלוטין מובן וטבעי. במקרה כזה, אשמח להפנות אותך לקולגה שלי, יועץ מצוין שיטפל בך במסירות, ואנחנו נישאר פשוט חברים". מתן פתח המילוט הזה הוא קריטי ושומר על מערכת היחסים.
פרוטוקול עבודה נוקשה: סוד ההצלחה מול המעגל הקרוב
אם בכל זאת החלטתם לקחת את החבר או בן המשפחה כלקוח, הכלל החשוב ביותר הוא: עבדו איתם בדיוק כפי שהייתם עובדים עם הלקוח הנוקשה והרשמי ביותר שלכם.
אל תעגלו פינות ואל תוותרו על אף שלב בתהליך:
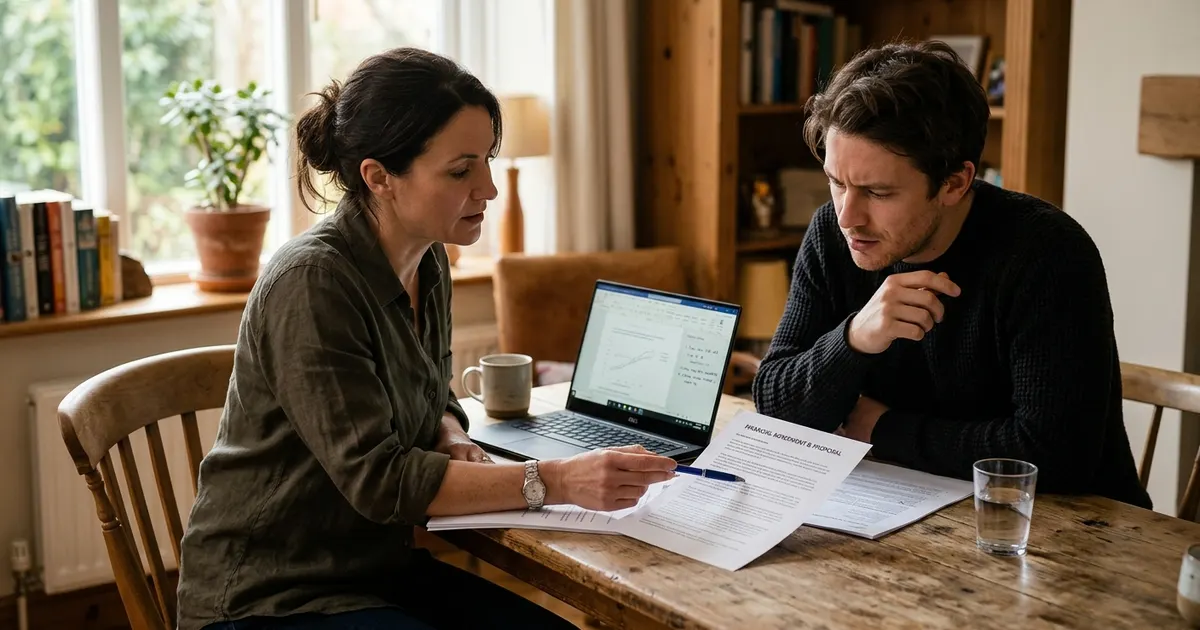
- פגישת אפיון מסודרת: אל תעשו את זה על כוס בירה ביום שישי בערב תוך כדי צפייה בכדורגל. קבעו פגישת עבודה פורמלית, במשרד שלכם, בזום, או בבית קפה שקט. פתחו מחשב, שאלו את כל השאלות בפרוטוקול, ורשמו הכל.
- חתימה על הסכם עבודה: כן, גם עם האח. הסכם עבודה שמפרט מה כולל השירות, מה הלקוח חייב לספק (מסמכים, שקיפות), מה התשלום (אם יש), ומדיניות ביטולים. חתימה על חוזה מסמנת קו ברור בין יחסי המשפחה ליחסים המקצועיים.
- ניהול תקשורת בערוצים מקצועיים: קבעו כללים ברורים לתקשורת. בקשו מהחבר לא לשלוח לכם שאלות על המשכנתא בהודעות וואטסאפ ב-23:00 בלילה. התעקשו על שליחת מסמכים למייל העסקי בלבד, ולא בתמונות מטושטשות לטלפון. אם לא תציבו את הגבול הזה מיד, העבודה תזלוג לכל חלקה פנויה בחיים האישיים שלכם.
- עדכונים שוטפים ורשמיים: אל תזרקו להם חצאי משפטים בארוחת הערב ("שמע, דיברתי עם פועלים, כנראה יהיה בסדר"). שלחו להם עדכונים מסודרים, דוח מצב סטטוס, והסברים מנומקים על כל בחירה אסטרטגית שאתם עושים בתיק.
מה קורה כשהדברים משתבשים? ניהול סיכונים חברתי
בתחום ייעוץ המשכנתאות, לא הכל תלוי בנו. לעיתים שמאות הדירה חוזרת נמוכה מהמצופה, לעיתים בנק משנה את מדיניות האשראי שלו ביום אחד, ולעיתים הלקוח מסורב בשל נתון שלא יכולנו לצפות.
כאשר זה קורה ללקוח רגיל, הוא עשוי לכעוס, אך זהו משבר עסקי הניתן לניהול. כאשר זה קורה לבן משפחה, התחושה היא של בגידה. "איך נתת לזה לקרות לנו? סמכנו עליך!"
כדי להימנע ממשברים כאלו, תיאום הציפיות בשלב ההתחלתי חייב להיות קיצוני בכנותו. עליכם להסביר למכר שלכם בדיוק מה באחריותכם ומה אינו בשליטתכם. הסבירו להם את מנגנון השמאות, הסבירו להם את הסיכונים של ריביות משתנות, וודאו שהם מבינים שאתם היועצים, אבל ההחלטה הסופית והחתימה על החוב היא שלהם בלבד. תיעוד מסודר של הסיכונים שהסברתם להם יכול להציל את החברות אם משהו ישתבש בהמשך הדרך.
הסטה אסטרטגית: להפוך חברים לשגרירים במקום ללקוחות
ישנה גישה חלופית, ולעיתים קרובות היא החכמה ביותר עבור יועצים מתחילים שרוצים לשמור על מערכות היחסים שלהם. במקום להפוך את המעגל הקרוב ללקוחות שלכם, הפכו אותם לשגרירים שלכם.
כאשר חבר פונה אליכם בבקשה לייעוץ משכנתא, אתם יכולים לומר: "תשמע אחי, בגלל שאנחנו חברים כל כך טובים, קיבלתי החלטה עקרונית בעסק שלי לא לטפל בכסף של חברים קרובים. אני יותר מדי מעורב רגשית וזה עלול לפגוע במקצועיות שלי מול הבנק או בפרטיות שלך. אבל אני כן רוצה לעזור לך. אני אפנה אותך לקולגה מעולה שאני סומך עליו, ואני אשמח לעבור ברפרוף על התמהיל שהוא יציע לך רק כדי לתת לך חוות דעת שנייה לא רשמית".
באופן הזה, שמרתם על החברות, הפגנתם מקצועיות עילאית ויושרה, ויצרתם מצב שבו החבר הזה יעריך אתכם כל כך, שהוא יתחיל להפנות אליכם לקוחות זרים (חברים של חברים, קולגות מהעבודה שלו). לאנשים הרבה יותר קל להמליץ על בעל מקצוע שמפגין יושרה ואתיקה גבוהה, מאשר על מישהו שקפץ על ההזדמנות לקחת את התיק שלהם בחינם.
סיכום: משפחה לא בוחרים, לקוחות כן
המעבר משכיר לעצמאי בייעוץ משכנתאות הוא מסע מרתק ומאתגר. העבודה מול המעגל הקרוב יכולה לספק דחיפה ראשונית חיובית, אך רק אם היא מנוהלת בחרדת קודש ובהקפדה יתרה על חוקי המשחק המקצועיים. זכרו: השם המקצועי שאתם בונים לעצמכם מתחיל מהלקוח הראשון. אל תתנו לנוחות של העבודה מול חברים לטשטש את הזהות המקצועית שאתם עמלים כה רבות לבנות. קבעו גבולות, גבו תשלום, שדרו סמכות, ואם יש ספק לגבי שמירת הקשר האישי – אל תהססו לוותר על התיק. תמיד יהיו עוד תיקים, אבל חברי אמת ומשפחה תומכת קשה הרבה יותר להחליף.
שאלות ותשובות
האם מותר חוקית לייעץ לבן משפחה מדרגה ראשונה בייעוץ משכנתאות?
מבחינה חוקית, נכון להיום, אין מניעה ליועץ משכנתאות לייצג בן משפחה מדרגה ראשונה מול רוב הבנקים, אך חלק מהבנקים עשויים לדרוש שקיפות מלאה לגבי הקרבה המשפחתית, ולעיתים הבנק יבחן את התיק בשבע עיניים כדי לוודא שאין ניגוד עניינים או ניסיון להונות את הבנק (למשל בהלוואות בין בני משפחה כהון עצמי). חובה להצהיר על כך בפני הבנקאי.
איך אני יכול לסרב בנימוס לבן משפחה שמבקש ייעוץ בחינם?
הדרך הטובה ביותר היא להשתמש בנהלי העסק כחיץ: "אני מאוד רוצה לעזור לך, אבל רואה החשבון שלי והיועץ העסקי שלי אסרו עליי לחלוטין לעבוד בחינם, כיוון שזה פוגע בביטוח האחריות המקצועית ובמיצוב העסק. בגלל שאתה משפחה, אני יכול להציע לך את הנחת החברים הכי טובה שלי, שהיא X% ממחיר המחירון". כך אתם מסירים את האשמה מכם ומעבירים אותה ל"נהלי העסק".
חבר קרוב ביקש ממני רק "להעיף מבט" על תמהיל שהבנק נתן לו, ללא התחייבות. כדאי?
כדאי להיזהר מאוד. "להעיף מבט" משמעותו לתת חוות דעת מקצועית. אם תאמרו לו "זה נראה בסדר" והוא יחתום ויגלה מאוחר יותר שהיו מסלולים טובים יותר, הוא יאשים אתכם. אם אתם עושים זאת, סייגו זאת בכתב: "זה במבט מהיר וללא בדיקה מעמיקה של הצרכים הפיננסיים שלך, ולכן אל תקבל החלטה רק על בסיס ההערה שלי".
האם אפשר לתת את הייעוץ בחינם אבל לקבל תשלום רק אם אצליח להשיג לו תנאים טובים יותר?
מודל של תשלום על בסיס הצלחה או מודל "חיסכון" קיים בענף, אך מול חברים הוא בעייתי אף יותר. הוא יוצר ויכוח על מה נחשב "הצלחה" והאם התנאים שהשגתם באמת טובים יותר ממה שהוא יכול היה להשיג לבד. עדיף לקבוע שכר טרחה קבוע וידוע מראש, במיוחד מול המעגל הקרוב.